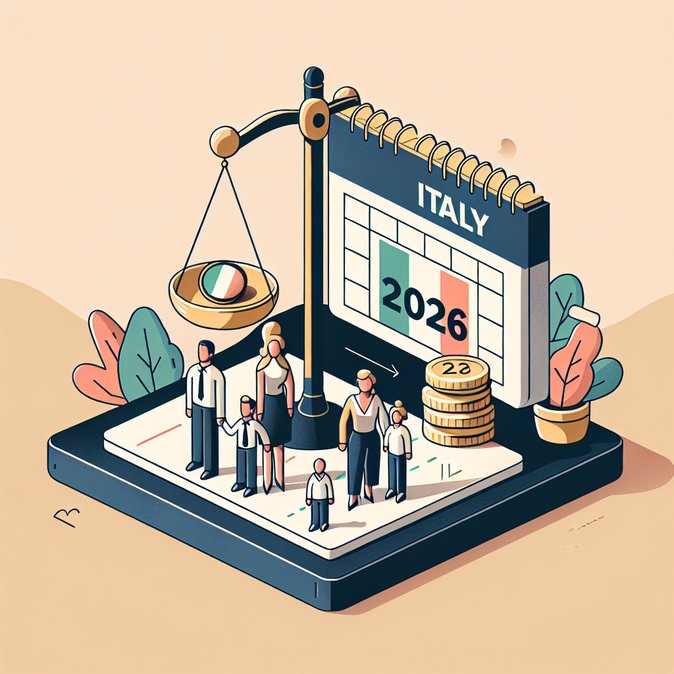
บุคคลที่มีทรัพย์สินสูงที่กำลังพิจารณาย้ายไปอิตาลีต้องเผชิญกับค่าใช้จ่ายที่สูงขึ้นหลังจากกฎหมายงบประมาณปี 2026 ซึ่งเผยแพร่เมื่อวันที่ 11 กุมภาพันธ์ ได้เพิ่มภาษีทดแทนรายปีภายใต้ระบบ ‘ผู้พำนักแต่ไม่ใช่ผู้มีภูมิลำเนา’ สไตล์ลอมบาร์ด จาก 200,000 ยูโร เป็น 300,000 ยูโร โดยภาษีสำหรับสมาชิกในครอบครัวที่พึ่งพิงเพิ่มขึ้นจาก 25,000 ยูโร เป็น 50,000 ยูโร
อย่างสำคัญ กฎหมายนี้คุ้มครองผู้เสียภาษีที่ตั้งถิ่นฐานในอิตาลีก่อนวันที่ 31 ธันวาคม 2025 โดยพวกเขาจะยังคงจ่ายอัตราเก่า 200,000 ยูโร นักกฎหมายระบุข้อยกเว้นนี้เป็นหลักฐานของ “ความมั่นคงของระบบ” เพื่อสร้างความมั่นใจให้กับที่ปรึกษาลูกค้ารายบุคคลที่เตือนว่าการขึ้นภาษีอย่างกะทันหันอาจทำลายความเชื่อมั่นของนักลงทุน
![กฎหมายงบประมาณปรับภาษีแบบเหมาจ่ายสำหรับชาวต่างชาติที่ไม่ใช่ผู้มีถิ่นฐานถาวรเป็น 300,000 ยูโร แต่ยังคงสิทธิ์เดิมให้กับผู้อยู่อาศัยเดิม]()
แม้จะมีการเพิ่มขึ้น ภาษีแบบอัตราเดียวยังคงดึงดูดบุคคลที่ร่ำรวยมากที่ต้องการปกป้องรายได้จากแหล่งต่างประเทศจากอัตราภาษี IRPEF แบบก้าวหน้าที่สูงสุดถึง 43 เปอร์เซ็นต์ ที่ปรึกษาชี้ว่ากฎหมายยังอนุญาตให้ใช้ภาษีแบบอัตราเดียวควบคู่กับระบบผู้ย้ายถิ่นฐานใหม่ ซึ่งช่วยให้ผู้มาใหม่สามารถปกป้องรายได้จากต่างประเทศพร้อมกับได้รับส่วนลด 50 เปอร์เซ็นต์สำหรับรายได้จากแหล่งในอิตาลีเป็นเวลา 5 ปี
สำหรับผู้จัดการด้านความเคลื่อนย้ายระดับโลก การเพิ่มขึ้นของเกณฑ์นี้หมายถึงการประเมินต้นทุนใหม่สำหรับผู้บริหารระดับสูงและหุ้นส่วนที่ย้ายไปมิลานหรือโรม แพ็กเกจที่เจรจาในปี 2025 ควรได้รับการทบทวนเพื่อยืนยันว่าพนักงานจะมีสิทธิ์ได้รับอัตราเก่าตามวันที่ลงทะเบียนหรือไม่
นักวางแผนภาษีคาดว่าจะมีการยื่นขอถิ่นที่อยู่เพิ่มขึ้นในระยะสั้นก่อนวันที่ 1 มกราคม 2026 ก่อนที่จะชะลอตัวลงเมื่อผู้มีโอกาสย้ายถิ่นพิจารณาค่าใช้จ่ายที่สูงขึ้น ในระยะยาว มาตรการนี้สะท้อนเจตนาของโรมที่จะรักษาระบบนี้ไว้ แต่เพิ่มภาระภาษีให้กับผู้เข้าร่วมใหม่มากขึ้น สอดคล้องกับคำวิจารณ์ของ OECD ที่ระบุว่าภาษีแบบเหมาจ่ายต่ำมากทำให้เกิดความไม่เป็นธรรมในการแข่งขันระหว่างประเทศสมาชิกสหภาพยุโรป
อย่างสำคัญ กฎหมายนี้คุ้มครองผู้เสียภาษีที่ตั้งถิ่นฐานในอิตาลีก่อนวันที่ 31 ธันวาคม 2025 โดยพวกเขาจะยังคงจ่ายอัตราเก่า 200,000 ยูโร นักกฎหมายระบุข้อยกเว้นนี้เป็นหลักฐานของ “ความมั่นคงของระบบ” เพื่อสร้างความมั่นใจให้กับที่ปรึกษาลูกค้ารายบุคคลที่เตือนว่าการขึ้นภาษีอย่างกะทันหันอาจทำลายความเชื่อมั่นของนักลงทุน
แม้จะมีการเพิ่มขึ้น ภาษีแบบอัตราเดียวยังคงดึงดูดบุคคลที่ร่ำรวยมากที่ต้องการปกป้องรายได้จากแหล่งต่างประเทศจากอัตราภาษี IRPEF แบบก้าวหน้าที่สูงสุดถึง 43 เปอร์เซ็นต์ ที่ปรึกษาชี้ว่ากฎหมายยังอนุญาตให้ใช้ภาษีแบบอัตราเดียวควบคู่กับระบบผู้ย้ายถิ่นฐานใหม่ ซึ่งช่วยให้ผู้มาใหม่สามารถปกป้องรายได้จากต่างประเทศพร้อมกับได้รับส่วนลด 50 เปอร์เซ็นต์สำหรับรายได้จากแหล่งในอิตาลีเป็นเวลา 5 ปี
สำหรับผู้จัดการด้านความเคลื่อนย้ายระดับโลก การเพิ่มขึ้นของเกณฑ์นี้หมายถึงการประเมินต้นทุนใหม่สำหรับผู้บริหารระดับสูงและหุ้นส่วนที่ย้ายไปมิลานหรือโรม แพ็กเกจที่เจรจาในปี 2025 ควรได้รับการทบทวนเพื่อยืนยันว่าพนักงานจะมีสิทธิ์ได้รับอัตราเก่าตามวันที่ลงทะเบียนหรือไม่
นักวางแผนภาษีคาดว่าจะมีการยื่นขอถิ่นที่อยู่เพิ่มขึ้นในระยะสั้นก่อนวันที่ 1 มกราคม 2026 ก่อนที่จะชะลอตัวลงเมื่อผู้มีโอกาสย้ายถิ่นพิจารณาค่าใช้จ่ายที่สูงขึ้น ในระยะยาว มาตรการนี้สะท้อนเจตนาของโรมที่จะรักษาระบบนี้ไว้ แต่เพิ่มภาระภาษีให้กับผู้เข้าร่วมใหม่มากขึ้น สอดคล้องกับคำวิจารณ์ของ OECD ที่ระบุว่าภาษีแบบเหมาจ่ายต่ำมากทำให้เกิดความไม่เป็นธรรมในการแข่งขันระหว่างประเทศสมาชิกสหภาพยุโรป
แหล่งที่มา: Charles Russell Speechlys – Quick Reads