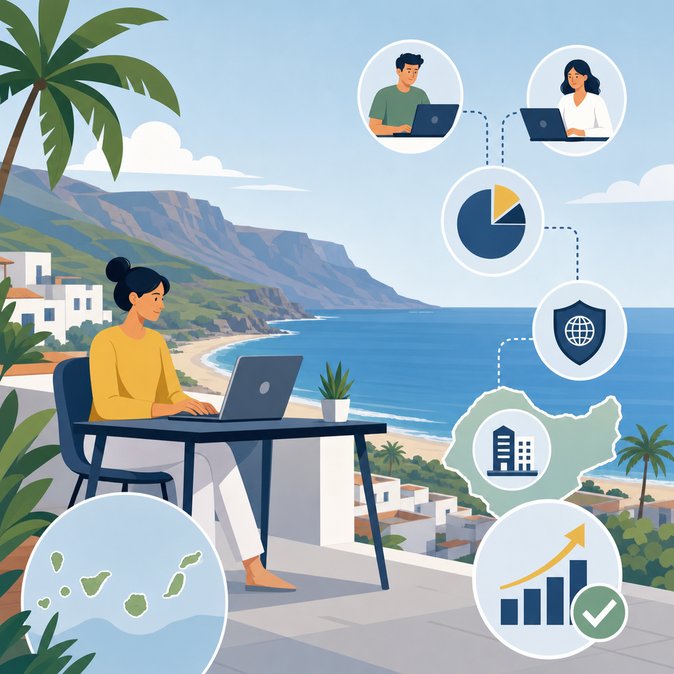
Eine umfassende Orientierungshilfe, veröffentlicht am 27. Mai 2026 von der Sprachlernplattform Migaku und bestätigt von der Generaldirektion für Wirtschaftsförderung der Kanarischen Inseln, erläutert, wie die Regeln des spanischen Digital Nomad Visums (DNV) mit den einzigartigen Steueranreizen des Archipels zusammenwirken. Obwohl die Einwanderungskriterien national geregelt sind – ein monatliches Einkommen von 2.849 €, 80 % ausländische Kunden und ein einwandfreies Führungszeugnis – stellt das Dokument klar, dass Remote-Arbeitende, die sich in Las Palmas, Teneriffa oder den kleineren Inseln niederlassen, zusätzlich von der Sonderzone der Kanarischen Inseln (ZEC) und dem reduzierten IGIC (Kanarische Mehrwertsteuer) profitieren können, sobald sie vor Ort eine Firma gründen.
Die Orientierungshilfe legt die aktuellen Voraussetzungen fest: ZEC-Unternehmen müssen auf den beiden Hauptinseln 100.000 € investieren und fünf lokale Arbeitsplätze schaffen (bzw. 50.000 € und drei Arbeitsplätze auf den anderen Inseln), um von einem Körperschaftsteuersatz von 4 % statt der regulären 25 % in Spanien zu profitieren. Zudem bestätigt das Dokument, dass die Registrierung für die ZEC nur noch bis zum 31. Dezember 2026 möglich ist, was neuen Interessenten ein siebenmonatiges Zeitfenster eröffnet. Freiberufler ohne Unternehmensstruktur unterliegen weiterhin der regulären Einkommensteuer, können jedoch von niedrigeren indirekten Steuern auf Waren und Dienstleistungen profitieren.
![Aktualisierung der Kanarischen Inseln 2026: Neue Richtlinien für Spaniens Digitales Nomadenvisum mit regionalen Steuervorteilen]()
Für Teams im Bereich globale Mobilität kommt die Orientierungshilfe zum richtigen Zeitpunkt: Die Kanarischen Inseln positionieren sich aggressiv als EU-basierte Alternative zum portugiesischen D8-Visum, nachdem Lissabon die Wartezeiten für die Staatsbürgerschaft verlängert hat. Unternehmen können nun Kosten für Lebenshaltung und Steuern in Südeuropa mit klareren Zahlen vergleichen. Das Dokument warnt außerdem, dass die spanische Einwanderungsbehörde (UGE-CE) begonnen hat, Agenten zu prüfen, die mehrfach Anträge mit fragwürdigen Arbeitsverträgen einreichen – ein potenzielles Compliance-Risiko für Relocation-Dienstleister.
Praktische Tipps umfassen die rechtzeitige Buchung des obligatorischen TIE-Termins vor der Ankunft, die Überwachung spanischer Einkünfte, um unter der 20 %-Grenze zu bleiben, sowie die Berücksichtigung biometrischer EES-Verfahren, falls man zunächst mit einem Schengen-Touristenvisum einreist. Der Leitfaden wird bereits unter HR- und Steuerberatern verteilt, die spanische Remote-Work-Umzüge für US- und kanadische Tech-Mitarbeitende betreuen.
Mit der Abschaffung des Golden Visums im Jahr 2025 ist das DNV – besonders in Kombination mit den kanarischen Steuervergünstigungen – zum wichtigsten Mobilitätsinstrument Spaniens für Talente außerhalb der EU geworden. Arbeitgeber, die nahegelegene Zeitzonen und englischsprachige Communities suchen, könnten das Kanaren-Paket zunehmend als attraktive Option wahrnehmen.
Die Orientierungshilfe legt die aktuellen Voraussetzungen fest: ZEC-Unternehmen müssen auf den beiden Hauptinseln 100.000 € investieren und fünf lokale Arbeitsplätze schaffen (bzw. 50.000 € und drei Arbeitsplätze auf den anderen Inseln), um von einem Körperschaftsteuersatz von 4 % statt der regulären 25 % in Spanien zu profitieren. Zudem bestätigt das Dokument, dass die Registrierung für die ZEC nur noch bis zum 31. Dezember 2026 möglich ist, was neuen Interessenten ein siebenmonatiges Zeitfenster eröffnet. Freiberufler ohne Unternehmensstruktur unterliegen weiterhin der regulären Einkommensteuer, können jedoch von niedrigeren indirekten Steuern auf Waren und Dienstleistungen profitieren.
Für Teams im Bereich globale Mobilität kommt die Orientierungshilfe zum richtigen Zeitpunkt: Die Kanarischen Inseln positionieren sich aggressiv als EU-basierte Alternative zum portugiesischen D8-Visum, nachdem Lissabon die Wartezeiten für die Staatsbürgerschaft verlängert hat. Unternehmen können nun Kosten für Lebenshaltung und Steuern in Südeuropa mit klareren Zahlen vergleichen. Das Dokument warnt außerdem, dass die spanische Einwanderungsbehörde (UGE-CE) begonnen hat, Agenten zu prüfen, die mehrfach Anträge mit fragwürdigen Arbeitsverträgen einreichen – ein potenzielles Compliance-Risiko für Relocation-Dienstleister.
Praktische Tipps umfassen die rechtzeitige Buchung des obligatorischen TIE-Termins vor der Ankunft, die Überwachung spanischer Einkünfte, um unter der 20 %-Grenze zu bleiben, sowie die Berücksichtigung biometrischer EES-Verfahren, falls man zunächst mit einem Schengen-Touristenvisum einreist. Der Leitfaden wird bereits unter HR- und Steuerberatern verteilt, die spanische Remote-Work-Umzüge für US- und kanadische Tech-Mitarbeitende betreuen.
Mit der Abschaffung des Golden Visums im Jahr 2025 ist das DNV – besonders in Kombination mit den kanarischen Steuervergünstigungen – zum wichtigsten Mobilitätsinstrument Spaniens für Talente außerhalb der EU geworden. Arbeitgeber, die nahegelegene Zeitzonen und englischsprachige Communities suchen, könnten das Kanaren-Paket zunehmend als attraktive Option wahrnehmen.
Quelle: Migaku Blog