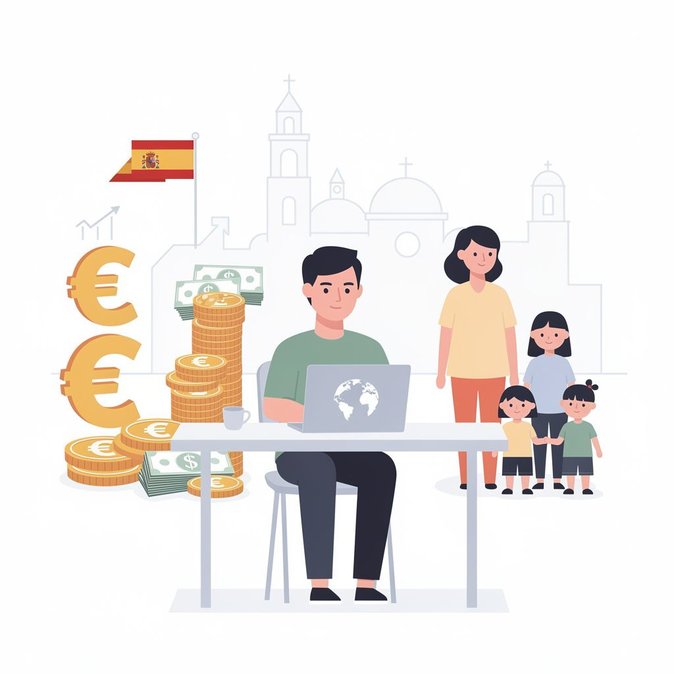
قامت شركة Legal Fournier، ومقرها برشلونة، بتحديث هادئ لحاسبة الأهلية الشهيرة لديها اليوم لتعكس الحد الأدنى الجديد للراتب المطلوب للحصول على تأشيرة الرحل الرقميين (DNV) في إسبانيا. نظرًا لأن التأشيرة تعتمد على 200% من الحد الأدنى للأجور الشهري (SMI)، فإن زيادة SMI في يناير إلى 1,221 يورو ترفع الآن الحد الأدنى لاختبار الدخل إلى 2,442 يورو للمتقدم الفردي. يضيف الزوج أو الزوجة 75% من SMI (916 يورو) ولكل طفل 25% إضافية (305 يورو).
تكتسب هذه التغييرات أهمية خاصة مع استمرار طلب تأشيرة DNV في تجاوز التوقعات: حيث قامت وحدة الشركات الكبرى والمجموعات الاستراتيجية (UGE) بمعالجة 28,000 طلب للعمال عن بُعد في الربع الأول من عام 2026، أي ثلاثة أضعاف نفس الفترة من العام الماضي. ويواجه المتقدمون الذين لا يستوفون الحد الجديد خطر الرفض الفوري بدلاً من طلب تقديم أدلة إضافية، وفقًا لمحامي الهجرة.
![ارتفع حد دخل الرحل الرقميين في إسبانيا إلى 2442 يورو بعد تحديث الحد الأدنى للأجور]()
بعيدًا عن الدخل، تبرز الأداة أيضًا الأخطاء الشائعة مثل عدم تقديم دليل كافٍ على أن المتقدمين خارج إسبانيا، وعدم وجود تأمين صحي خاص، والارتباك بشأن التزامات الضمان الاجتماعي الإسباني. لذلك، يعمل تحديث Legal Fournier كنظام إنذار مبكر لفرق التنقل المؤسسي التي تنقل الموظفين إلى عقود هجينة أو عن بُعد بالكامل.
كما يشير المستشارون الضريبيون إلى جانب إيجابي: الحد الأعلى الجديد لا يزال يسمح لمعظم حاملي تأشيرة DNV بالاستفادة من "قانون بيكهام"، الذي يحدد ضريبة الدخل على الأجور بنسبة 24% على أرباح تصل إلى 600,000 يورو للعمال غير المقيمين خلال أول ست سنوات لهم. وبالتالي، تظل هذه التأشيرة واحدة من أقل طرق الدخول ضرائبًا في الاتحاد الأوروبي للموظفين ذوي الدخل المتوسط إلى العالي.
وبالنظر إلى أن التحديث مؤرخ في 25 يونيو، ينبغي على المتخصصين في التنقل المهني نشر الأرقام الجديدة داخليًا وتعديل عروض العمل أو ميزانيات الإعارة وفقًا لذلك قبل موجة التوظيف الصيفية.
تكتسب هذه التغييرات أهمية خاصة مع استمرار طلب تأشيرة DNV في تجاوز التوقعات: حيث قامت وحدة الشركات الكبرى والمجموعات الاستراتيجية (UGE) بمعالجة 28,000 طلب للعمال عن بُعد في الربع الأول من عام 2026، أي ثلاثة أضعاف نفس الفترة من العام الماضي. ويواجه المتقدمون الذين لا يستوفون الحد الجديد خطر الرفض الفوري بدلاً من طلب تقديم أدلة إضافية، وفقًا لمحامي الهجرة.

بعيدًا عن الدخل، تبرز الأداة أيضًا الأخطاء الشائعة مثل عدم تقديم دليل كافٍ على أن المتقدمين خارج إسبانيا، وعدم وجود تأمين صحي خاص، والارتباك بشأن التزامات الضمان الاجتماعي الإسباني. لذلك، يعمل تحديث Legal Fournier كنظام إنذار مبكر لفرق التنقل المؤسسي التي تنقل الموظفين إلى عقود هجينة أو عن بُعد بالكامل.
كما يشير المستشارون الضريبيون إلى جانب إيجابي: الحد الأعلى الجديد لا يزال يسمح لمعظم حاملي تأشيرة DNV بالاستفادة من "قانون بيكهام"، الذي يحدد ضريبة الدخل على الأجور بنسبة 24% على أرباح تصل إلى 600,000 يورو للعمال غير المقيمين خلال أول ست سنوات لهم. وبالتالي، تظل هذه التأشيرة واحدة من أقل طرق الدخول ضرائبًا في الاتحاد الأوروبي للموظفين ذوي الدخل المتوسط إلى العالي.
وبالنظر إلى أن التحديث مؤرخ في 25 يونيو، ينبغي على المتخصصين في التنقل المهني نشر الأرقام الجديدة داخليًا وتعديل عروض العمل أو ميزانيات الإعارة وفقًا لذلك قبل موجة التوظيف الصيفية.
المصدر: Legal Fournier