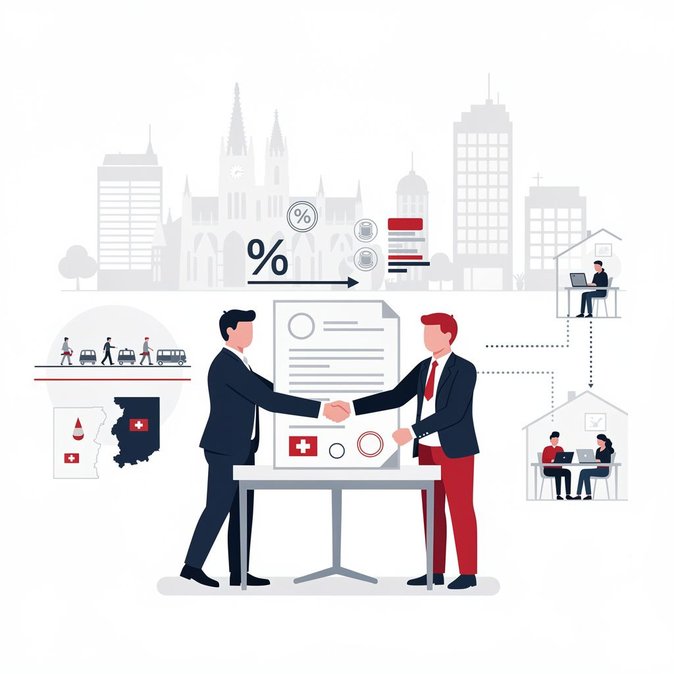
Sekretariat Negara Swiss untuk Keuangan Internasional (SIF) mengonfirmasi pada 30 Juli 2026 bahwa Swiss dan Austria telah menandatangani protokol di Wina yang memodernisasi Perjanjian Penghindaran Pajak Berganda (DTA) tahun 1974 mereka. Paket amandemen ini mengadopsi standar minimum OECD BEPS terkait penyalahgunaan perjanjian dan penyelesaian sengketa serta memperbarui beberapa pasal yang sudah usang sejak revisi terakhir pada 2009.
Bagi karyawan yang bekerja secara global dan perusahaan yang beroperasi di kedua sisi perbatasan, protokol ini membawa tiga perubahan langsung. Pertama, definisi ‘badan usaha tetap’ diperluas sesuai model OECD, sehingga pekerjaan jarak jauh lintas batas yang melebihi 183 hari, termasuk situasi “kantor rumah PE”, kini akan memberikan hak pemajakan bagi negara tuan rumah kecuali ada pengecualian eksplisit. Kedua, tarif pajak pemotongan atas pembayaran dividen lintas batas dipangkas dari 15% menjadi 10%, dengan tarif nol untuk dana pensiun dan kepemilikan saham yang memenuhi syarat—pengurangan penting bagi grup Swiss yang membiayai anak perusahaan di Austria, dan sebaliknya. Ketiga, klausul arbitrase wajib dan mengikat diperkenalkan, memberikan solusi lebih cepat bagi pekerja dan pemberi kerja saat terjadi pajak berganda.
![Swiss dan Austria tandatangani protokol baru untuk memperbarui Perjanjian Penghindaran Pajak Berganda mereka]()
Teks ini juga mengkodifikasi prosedur kesepakatan bersama untuk pekerja perbatasan di wilayah Danau Konstanz—isu yang memicu ribuan koreksi penggajian selama periode kerja dari rumah saat pandemi. Otoritas pajak kantonal kepada media Swiss menyatakan mereka berharap dapat menerbitkan panduan pelaksanaan sebelum akhir kuartal keempat 2026 agar tim HR dan penggajian dapat menyesuaikan sertifikat cakupan, pengaturan penggajian bayangan, dan kontrak penugasan.
Dari perspektif strategis, kesepakatan ini mendukung upaya Swiss menjaga jaringan perjanjian pajaknya tetap kompetitif setelah aturan pajak minimum global 15% berlaku sejak Januari. Penasihat hukum mengatakan ini akan meringankan beban administratif bagi sekitar 25.000 pekerja lintas batas harian dan 600 perusahaan Swiss yang beroperasi di Austria. Namun, direktur pajak disarankan meninjau kembali pengaturan penugasan saat ini: setelah protokol berlaku—diperkirakan pada 1 Januari 2027 setelah ratifikasi—hari kerja dari rumah di Bregenz atau St. Gallen dapat mengubah hak pemajakan dan kewajiban jaminan sosial.
Tips praktis: pemberi kerja multinasional sebaiknya memetakan pola fleksibilitas lokasi pekerja lintas Swiss-Austria, memperbarui surat penugasan untuk mencerminkan ambang batas PE baru, dan bersiap mengklaim tarif pemotongan yang lebih rendah dengan mengajukan formulir Swiss revisi 82 atau formulir Austria ZM1 pada 2027. Ekspatriat yang membagi waktu antara Zurich dan Wina disarankan mencatat lokasi kerja secara rinci untuk menghindari kejutan status residensi pajak berdasarkan klausul tie-breaker.
Bagi karyawan yang bekerja secara global dan perusahaan yang beroperasi di kedua sisi perbatasan, protokol ini membawa tiga perubahan langsung. Pertama, definisi ‘badan usaha tetap’ diperluas sesuai model OECD, sehingga pekerjaan jarak jauh lintas batas yang melebihi 183 hari, termasuk situasi “kantor rumah PE”, kini akan memberikan hak pemajakan bagi negara tuan rumah kecuali ada pengecualian eksplisit. Kedua, tarif pajak pemotongan atas pembayaran dividen lintas batas dipangkas dari 15% menjadi 10%, dengan tarif nol untuk dana pensiun dan kepemilikan saham yang memenuhi syarat—pengurangan penting bagi grup Swiss yang membiayai anak perusahaan di Austria, dan sebaliknya. Ketiga, klausul arbitrase wajib dan mengikat diperkenalkan, memberikan solusi lebih cepat bagi pekerja dan pemberi kerja saat terjadi pajak berganda.

Teks ini juga mengkodifikasi prosedur kesepakatan bersama untuk pekerja perbatasan di wilayah Danau Konstanz—isu yang memicu ribuan koreksi penggajian selama periode kerja dari rumah saat pandemi. Otoritas pajak kantonal kepada media Swiss menyatakan mereka berharap dapat menerbitkan panduan pelaksanaan sebelum akhir kuartal keempat 2026 agar tim HR dan penggajian dapat menyesuaikan sertifikat cakupan, pengaturan penggajian bayangan, dan kontrak penugasan.
Dari perspektif strategis, kesepakatan ini mendukung upaya Swiss menjaga jaringan perjanjian pajaknya tetap kompetitif setelah aturan pajak minimum global 15% berlaku sejak Januari. Penasihat hukum mengatakan ini akan meringankan beban administratif bagi sekitar 25.000 pekerja lintas batas harian dan 600 perusahaan Swiss yang beroperasi di Austria. Namun, direktur pajak disarankan meninjau kembali pengaturan penugasan saat ini: setelah protokol berlaku—diperkirakan pada 1 Januari 2027 setelah ratifikasi—hari kerja dari rumah di Bregenz atau St. Gallen dapat mengubah hak pemajakan dan kewajiban jaminan sosial.
Tips praktis: pemberi kerja multinasional sebaiknya memetakan pola fleksibilitas lokasi pekerja lintas Swiss-Austria, memperbarui surat penugasan untuk mencerminkan ambang batas PE baru, dan bersiap mengklaim tarif pemotongan yang lebih rendah dengan mengajukan formulir Swiss revisi 82 atau formulir Austria ZM1 pada 2027. Ekspatriat yang membagi waktu antara Zurich dan Wina disarankan mencatat lokasi kerja secara rinci untuk menghindari kejutan status residensi pajak berdasarkan klausul tie-breaker.