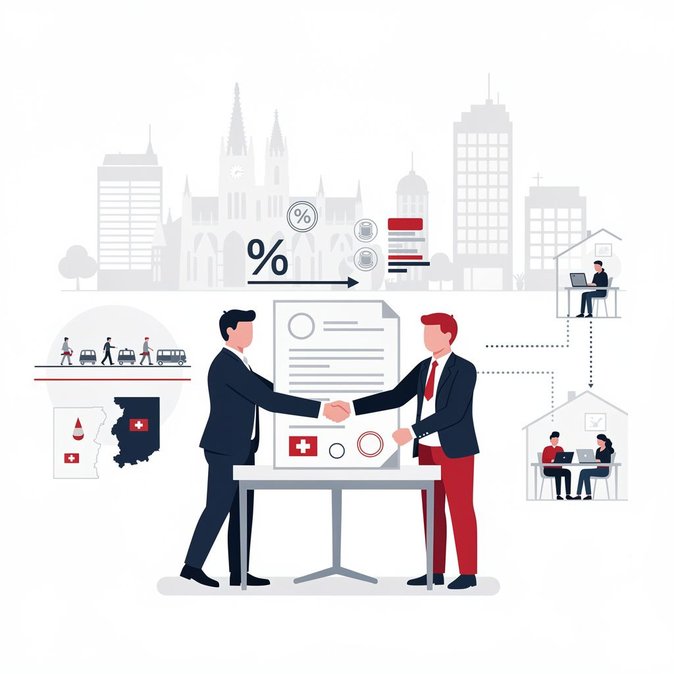
Швейцарський Державний секретаріат з міжнародних фінансів (SIF) підтвердив 30 липня 2026 року, що Швейцарія та Австрія підписали у Відні протокол про модернізацію їхньої Угоди про уникнення подвійного оподаткування 1974 року. Пакет змін впроваджує мінімальні стандарти ОЕСР щодо запобігання зловживанням у договорах та вирішення спорів, а також оновлює кілька статей, які застаріли з часу останньої ревізії у 2009 році.
Для глобально мобільних працівників і компаній, що працюють по обидва боки кордону, протокол приносить три негайні зміни. По-перше, визначення «постійного представництва» розширено відповідно до моделі ОЕСР, тож дистанційна робота через кордон понад 183 дні, а також ситуації «домашнього офісу» тепер створюють податкові права для країни перебування, якщо не застосовується явне звільнення. По-друге, ставка податку з дивідендів, що перераховуються через кордон, знижена з 15 % до 10 %, а для пенсійних фондів і кваліфікованих акціонерів встановлено нульову ставку — важливе полегшення для швейцарських груп, які фінансують австрійські дочірні компанії, і навпаки. По-третє, введено обов’язкову та обов’язкову до виконання арбітражну угоду, що дає працівникам і їхнім роботодавцям швидший захист у разі виникнення подвійного оподаткування.
![Швейцарія та Австрія підписали новий протокол щодо оновлення угоди про уникнення подвійного оподаткування]()
Текст також кодифікує процедури взаємних узгоджень для прикордонних працівників у регіоні Боденського озера — питання, яке спричинило тисячі коригувань у нарахуванні заробітної плати під час пандемії та періоду роботи з дому. Кантональні податкові органи повідомили швейцарським ЗМІ, що очікують опублікувати керівництво з впровадження до кінця четвертого кварталу 2026 року, щоб HR та бухгалтерські служби могли адаптувати сертифікати покриття, налаштування тіньової зарплати та контракти на відрядження.
Зі стратегічної точки зору, угода підтримує прагнення Швейцарії зберегти конкурентоспроможність своєї мережі податкових договорів після набуття чинності з січня правил глобального мінімального податку в 15 %. Юридичні консультанти зазначають, що це полегшить адміністративне навантаження для приблизно 25 000 щоденних прикордонних працівників і 600 швейцарських компаній з операціями в Австрії. Водночас податковим директорам варто переглянути чинні умови відряджень: після набуття чинності протоколом — очікується 1 січня 2027 року після ратифікації — дні роботи з дому у Брегенці чи Санкт-Галлені можуть змінити податкові права та зобов’язання зі сплати соціального страхування.
Практична порада: мультинаціональним роботодавцям слід проаналізувати моделі гнучкості місця роботи швейцарсько-австрійських працівників, оновити листи про відрядження з урахуванням нового порогу постійного представництва та підготуватися до застосування зниженої ставки утримання податку, подавши оновлену швейцарську форму 82 або австрійську ZM1 у 2027 році. Експатріанти, які розподіляють свій час між Цюрихом і Віднем, мають вести детальні журнали місць роботи, щоб уникнути несподіванок із податковим резидентством за правилом розв’язання подвійного оподаткування.
Для глобально мобільних працівників і компаній, що працюють по обидва боки кордону, протокол приносить три негайні зміни. По-перше, визначення «постійного представництва» розширено відповідно до моделі ОЕСР, тож дистанційна робота через кордон понад 183 дні, а також ситуації «домашнього офісу» тепер створюють податкові права для країни перебування, якщо не застосовується явне звільнення. По-друге, ставка податку з дивідендів, що перераховуються через кордон, знижена з 15 % до 10 %, а для пенсійних фондів і кваліфікованих акціонерів встановлено нульову ставку — важливе полегшення для швейцарських груп, які фінансують австрійські дочірні компанії, і навпаки. По-третє, введено обов’язкову та обов’язкову до виконання арбітражну угоду, що дає працівникам і їхнім роботодавцям швидший захист у разі виникнення подвійного оподаткування.

Текст також кодифікує процедури взаємних узгоджень для прикордонних працівників у регіоні Боденського озера — питання, яке спричинило тисячі коригувань у нарахуванні заробітної плати під час пандемії та періоду роботи з дому. Кантональні податкові органи повідомили швейцарським ЗМІ, що очікують опублікувати керівництво з впровадження до кінця четвертого кварталу 2026 року, щоб HR та бухгалтерські служби могли адаптувати сертифікати покриття, налаштування тіньової зарплати та контракти на відрядження.
Зі стратегічної точки зору, угода підтримує прагнення Швейцарії зберегти конкурентоспроможність своєї мережі податкових договорів після набуття чинності з січня правил глобального мінімального податку в 15 %. Юридичні консультанти зазначають, що це полегшить адміністративне навантаження для приблизно 25 000 щоденних прикордонних працівників і 600 швейцарських компаній з операціями в Австрії. Водночас податковим директорам варто переглянути чинні умови відряджень: після набуття чинності протоколом — очікується 1 січня 2027 року після ратифікації — дні роботи з дому у Брегенці чи Санкт-Галлені можуть змінити податкові права та зобов’язання зі сплати соціального страхування.
Практична порада: мультинаціональним роботодавцям слід проаналізувати моделі гнучкості місця роботи швейцарсько-австрійських працівників, оновити листи про відрядження з урахуванням нового порогу постійного представництва та підготуватися до застосування зниженої ставки утримання податку, подавши оновлену швейцарську форму 82 або австрійську ZM1 у 2027 році. Експатріанти, які розподіляють свій час між Цюрихом і Віднем, мають вести детальні журнали місць роботи, щоб уникнути несподіванок із податковим резидентством за правилом розв’язання подвійного оподаткування.
Як VisaHQ може допомогти
VisaHQ спрощує процес оформлення візи для приватних осіб і компаній. Перевірте актуальні вимоги до подорожей, підготуйте необхідні документи та керуйте заявкою онлайн через портал VisaHQ для країни Швейцарія.Більше від Швейцарія
Переглянути всі
Нічне закриття на лінії GoldenPass порушує залізничне сполучення в Бернському Оберланді
Швейцарські дороги стоять у заторах напередодні Національного дня через пік святкового трафіку