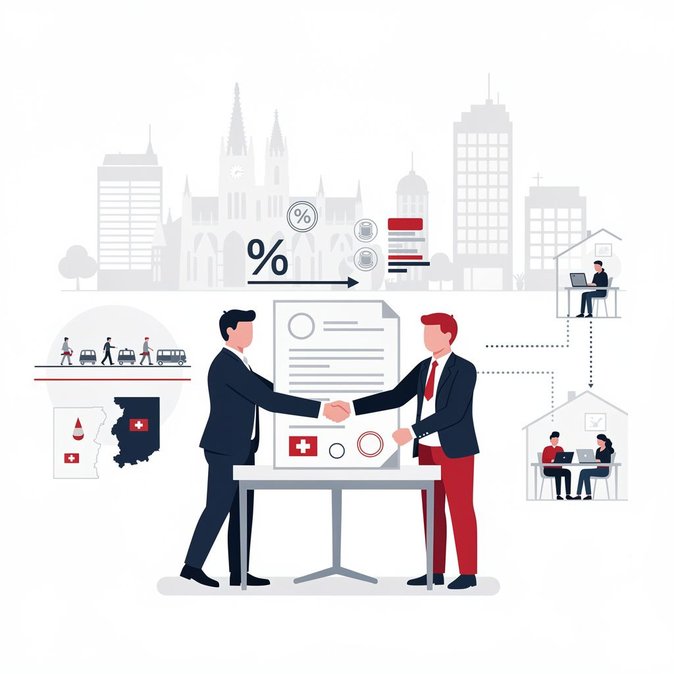
Setiausaha Negara Kewangan Antarabangsa Switzerland (SIF) mengesahkan pada 30 Julai 2026 bahawa Switzerland dan Austria telah menandatangani protokol di Vienna yang memodenkan Perjanjian Cukai Berganda (DTA) mereka yang asalnya dari tahun 1974. Pakej pindaan ini mengadaptasi piawaian minimum OECD BEPS mengenai penyalahgunaan perjanjian dan penyelesaian pertikaian serta mengemas kini beberapa artikel yang sudah lapuk sejak semakan terakhir pada 2009.
Bagi pekerja yang bergerak secara global dan syarikat yang beroperasi di kedua-dua sisi sempadan, protokol ini membawa tiga perubahan segera. Pertama, definisi ‘penubuhan tetap’ diperluaskan selaras dengan model OECD, di mana kerja jarak jauh merentas sempadan melebihi 183 hari, serta situasi “pejabat rumah PE” kini akan memberi hak cukai kepada negara tuan rumah kecuali pengecualian jelas dikenakan. Kedua, kadar cukai potongan ke atas pembayaran dividen merentas sempadan dikurangkan daripada 15% kepada 10%, dengan kadar sifar untuk dana pencen dan pegangan saham yang layak—pengurangan penting bagi kumpulan Switzerland yang membiayai anak syarikat Austria, dan sebaliknya. Ketiga, klausa timbang tara wajib dan mengikat diperkenalkan, memberikan kelegaan lebih cepat kepada pekerja yang dihantar dan majikan mereka apabila berlakunya cukai berganda.
![Switzerland dan Austria menandatangani protokol baru untuk mengemas kini Perjanjian Cukai Berganda mereka]()
Teks ini juga mengkodkan prosedur persetujuan bersama untuk pekerja sempadan di kawasan Tasik Constance—isu yang menyebabkan ribuan pembetulan gaji semasa tempoh kerja dari rumah akibat pandemik. Pihak berkuasa cukai kanton memberitahu media Switzerland bahawa mereka menjangka akan menerbitkan panduan pelaksanaan sebelum akhir suku keempat 2026 supaya pasukan HR dan gaji dapat menyesuaikan sijil perlindungan, tetapan gaji bayangan dan kontrak penugasan.
Dari perspektif strategik, perjanjian ini menyokong usaha Switzerland untuk mengekalkan daya saing rangkaian perjanjian cukainya selepas peraturan cukai minimum global 15% berkuat kuasa pada Januari. Penasihat undang-undang berkata ia akan mengurangkan beban pentadbiran bagi kira-kira 25,000 pekerja harian merentas sempadan dan 600 syarikat Switzerland yang beroperasi di Austria. Namun, pengarah cukai digalakkan menyemak semula susunan penempatan semasa: selepas protokol berkuat kuasa—dijangka pada 1 Januari 2027 selepas pengesahan—hari bekerja dari rumah di Bregenz atau St. Gallen boleh mengubah hak cukai dan tanggungjawab keselamatan sosial.
Petua praktikal: majikan multinasional harus memetakan corak fleksibiliti lokasi pekerja merentas sempadan Switzerland-Austria, mengemas kini surat penugasan untuk mencerminkan ambang PE baru, dan bersedia menuntut kadar potongan cukai yang lebih rendah dengan mengemukakan borang Swiss 82 yang dikemas kini atau borang Austria ZM1 pada 2027. Ekspatriat yang membahagikan masa antara Zurich dan Vienna disarankan merekodkan lokasi kerja dengan terperinci untuk mengelakkan kejutan kediaman cukai di bawah klausa pemecah seri.
Bagi pekerja yang bergerak secara global dan syarikat yang beroperasi di kedua-dua sisi sempadan, protokol ini membawa tiga perubahan segera. Pertama, definisi ‘penubuhan tetap’ diperluaskan selaras dengan model OECD, di mana kerja jarak jauh merentas sempadan melebihi 183 hari, serta situasi “pejabat rumah PE” kini akan memberi hak cukai kepada negara tuan rumah kecuali pengecualian jelas dikenakan. Kedua, kadar cukai potongan ke atas pembayaran dividen merentas sempadan dikurangkan daripada 15% kepada 10%, dengan kadar sifar untuk dana pencen dan pegangan saham yang layak—pengurangan penting bagi kumpulan Switzerland yang membiayai anak syarikat Austria, dan sebaliknya. Ketiga, klausa timbang tara wajib dan mengikat diperkenalkan, memberikan kelegaan lebih cepat kepada pekerja yang dihantar dan majikan mereka apabila berlakunya cukai berganda.

Teks ini juga mengkodkan prosedur persetujuan bersama untuk pekerja sempadan di kawasan Tasik Constance—isu yang menyebabkan ribuan pembetulan gaji semasa tempoh kerja dari rumah akibat pandemik. Pihak berkuasa cukai kanton memberitahu media Switzerland bahawa mereka menjangka akan menerbitkan panduan pelaksanaan sebelum akhir suku keempat 2026 supaya pasukan HR dan gaji dapat menyesuaikan sijil perlindungan, tetapan gaji bayangan dan kontrak penugasan.
Dari perspektif strategik, perjanjian ini menyokong usaha Switzerland untuk mengekalkan daya saing rangkaian perjanjian cukainya selepas peraturan cukai minimum global 15% berkuat kuasa pada Januari. Penasihat undang-undang berkata ia akan mengurangkan beban pentadbiran bagi kira-kira 25,000 pekerja harian merentas sempadan dan 600 syarikat Switzerland yang beroperasi di Austria. Namun, pengarah cukai digalakkan menyemak semula susunan penempatan semasa: selepas protokol berkuat kuasa—dijangka pada 1 Januari 2027 selepas pengesahan—hari bekerja dari rumah di Bregenz atau St. Gallen boleh mengubah hak cukai dan tanggungjawab keselamatan sosial.
Petua praktikal: majikan multinasional harus memetakan corak fleksibiliti lokasi pekerja merentas sempadan Switzerland-Austria, mengemas kini surat penugasan untuk mencerminkan ambang PE baru, dan bersedia menuntut kadar potongan cukai yang lebih rendah dengan mengemukakan borang Swiss 82 yang dikemas kini atau borang Austria ZM1 pada 2027. Ekspatriat yang membahagikan masa antara Zurich dan Vienna disarankan merekodkan lokasi kerja dengan terperinci untuk mengelakkan kejutan kediaman cukai di bawah klausa pemecah seri.