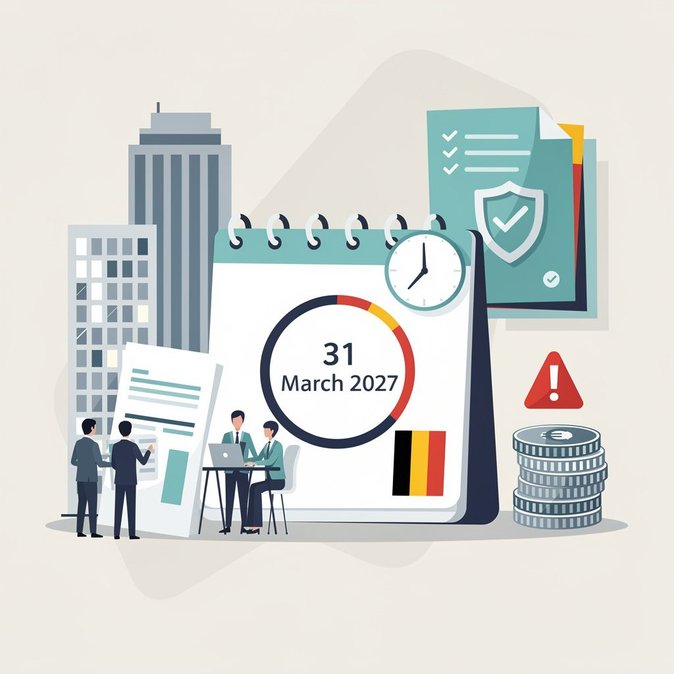
Perusahaan multinasional Belgia yang menghadapi pajak minimum global 15% dari OECD menerima kabar beragam pekan ini. Sebuah undang-undang yang diterbitkan dalam Lembaran Resmi Belgia pada 30 Oktober 2026—dirangkum oleh portal hukum LexGO pada 12 November—secara resmi menyelaraskan kembali tenggat waktu Pajak Minimum Top-Up Domestik Berkualitas (QDMTT) Belgia dengan Pelaporan Informasi GloBE (GIR). Grup dengan tahun kalender kini memiliki waktu hingga 31 Maret 2027 (bukan 30 November 2026) untuk mengajukan laporan QDMTT Belgia pertama mereka untuk tahun fiskal 2025. Perpanjangan empat bulan ini sangat disambut oleh tim pajak korporasi dan mobilitas yang masih berjuang mengonsolidasikan data dari berbagai sistem penggajian dan entitas. Para pemimpin mobilitas mencatat bahwa kompensasi ekspatriat sering menjadi salah satu data paling sulit untuk disesuaikan di bawah Pilar Dua, karena tunjangan penugasan dan penggajian bayangan berada di luar aliran data ERP standar. Ruang waktu tambahan ini mengurangi risiko perhitungan terburu-buru dan paparan top-up yang tidak disengaja terkait karyawan yang berpindah-pindah. Namun, kelonggaran ini datang dengan ancaman yang lebih tegas. Belgia memperkenalkan denda berjenjang hingga €125.000 untuk keterlambatan atau ketidakhadiran pengajuan QDMTT, Aturan Inklusi Pendapatan (IIR), atau Aturan Keuntungan yang Kurang Pajak (UTPR), dengan jumlah denda yang dilipatgandakan jika terbukti ada penipuan. Laporan yang tidak lengkap atau salah dapat dikenai denda antara €1.250 hingga €62.500. Kementerian Keuangan menegaskan bahwa ketidaktahuan atas data yang dimiliki anak perusahaan di luar negeri tidak akan melindungi perusahaan induk Belgia dari sanksi. Bagi praktisi mobilitas global, pesannya jelas: tim penggajian, pajak, dan manajemen penugasan harus memetakan dengan tepat entitas Belgia mana yang memiliki kewajiban IIR atau UTPR dan memastikan bahwa pengaturan pembagian biaya ekspatriat tercermin dalam tarif pajak efektif. Perusahaan juga disarankan untuk meninjau kembali kebijakan gross-up; pajak tambahan yang timbul di bawah QDMTT Belgia umumnya menjadi beban perusahaan, tetapi kegagalan merencanakan dapat menyebabkan biaya tersebut dibebankan kembali ke unit bisnis. Para penasihat merekomendasikan rencana aksi empat langkah: memperbarui kalender pengajuan; melakukan tinjauan jejak Pilar Dua per entitas; mengintegrasikan data penggajian bayangan ke dalam mesin Pilar Dua; dan memperketat prosedur persetujuan internal untuk menghindari denda mahal. CMS Belgia mencatat bahwa grup harus menganggap jadwal baru ini sebagai waktu tata kelola—bukan undangan untuk menunda-nunda. Matriks denda yang lebih ketat di Belgia dianggap sebagai contoh bagi yurisdiksi UE lainnya dan menandakan bahwa masa toleransi semakin cepat berakhir.
Sumber: LexGO