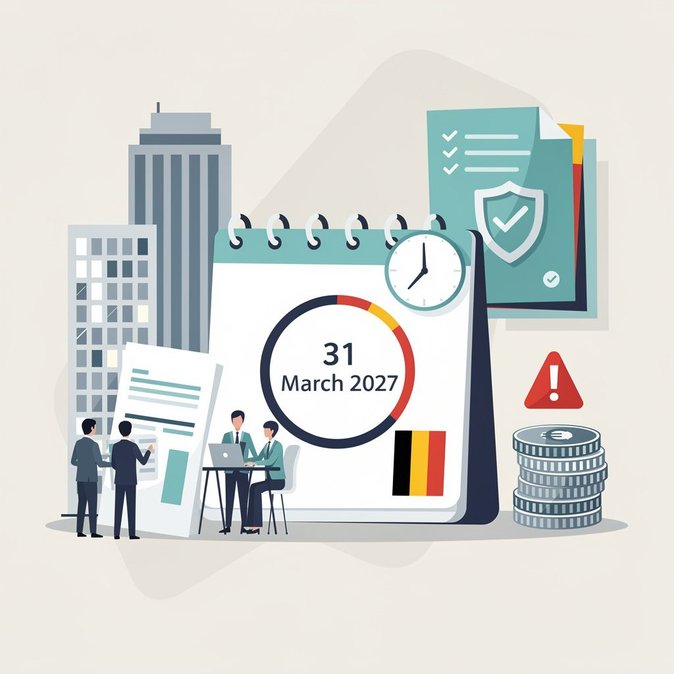
الشركات متعددة الجنسيات البلجيكية تواجه تحديات ضريبة الحد الأدنى العالمية بنسبة 15% التي وضعتها منظمة التعاون الاقتصادي والتنمية (OECD) تلقت أخبارًا متباينة هذا الأسبوع. فقد نُشر قانون في الجريدة الرسمية البلجيكية بتاريخ 30 أكتوبر 2026—وتم تلخيصه عبر بوابة LexGO القانونية في 12 نوفمبر—يُعيد رسميًا تنسيق موعد تقديم ضريبة الحد الأدنى المحلية المؤهلة (QDMTT) مع تقرير المعلومات العالمي (GIR). ستتاح للمجموعات التي تعتمد السنة المالية التقويمية مهلة حتى 31 مارس 2027 (بدلاً من 30 نوفمبر 2026) لتقديم أول إقرارات QDMTT البلجيكية للسنة المالية 2025.
هذه الأربعة أشهر الإضافية استُقبلت بترحيب واسع من فرق الضرائب والتنقل المؤسسي التي لا تزال تكافح لتوحيد البيانات عبر أنظمة الرواتب والكيانات المتعددة. ويشير قادة التنقل إلى أن تعويضات المغتربين غالبًا ما تكون من أصعب مجموعات البيانات التي يجب التوفيق بينها بموجب الركيزة الثانية، بسبب وجود بدلات الإيفاد والرواتب الظلية خارج تدفقات أنظمة تخطيط موارد المؤسسات التقليدية. لذا، فإن هذه المهلة الإضافية تقلل من مخاطر الحسابات المتسرعة والتعرضات غير المقصودة للضرائب الإضافية المرتبطة بالموظفين المتنقلين.
![بلجيكا تمدد مواعيد تقديم تقارير الركيزة الثانية وتشدد العقوبات على المخالفين]()
لكن هذه المهلة تأتي مع تشديد العقوبات. إذ ستفرض بلجيكا غرامات متدرجة تصل إلى 125,000 يورو على التأخير أو عدم تقديم إقرارات QDMTT أو قواعد شمول الدخل (IIR) أو قواعد الأرباح غير الخاضعة للضريبة (UTPR)، وتتضاعف المبالغ في حال ثبوت الاحتيال. كما يمكن أن تفرض غرامات تتراوح بين 1,250 و62,500 يورو على الإقرارات الناقصة أو غير الصحيحة. وأكدت وزارة المالية أن الجهل بالبيانات الموجودة في الشركات التابعة بالخارج لن يحمي الشركات الأم البلجيكية من العقوبات.
بالنسبة لممارسي التنقل العالمي، الرسالة واضحة: يجب على فرق الرواتب والضرائب وإدارة الإيفادات تحديد الكيانات البلجيكية التي تقع عليها التزامات IIR أو UTPR بدقة، وضمان انعكاس ترتيبات تقاسم تكاليف المغتربين في معدلات الضرائب الفعالة. كما يُنصح الشركات بمراجعة سياسات التعويض الضريبي؛ إذ إن أي ضريبة إضافية مستحقة بموجب QDMTT البلجيكية تُعتبر عادةً تكلفة على الشركة، لكن عدم التخطيط قد يؤدي إلى تحميل التكاليف على وحدات الأعمال.
ويُوصي المستشارون بخطة عمل من أربع خطوات: تحديث جداول التقديم؛ إجراء مراجعة شاملة للركيزة الثانية لكل كيان؛ دمج بيانات الرواتب الظلية في نظام الركيزة الثانية؛ وتشديد إجراءات الموافقة الداخلية لتجنب الغرامات المكلفة. وتلفت شركة CMS بلجيكا إلى أن المجموعات يجب أن تعتبر الجدول الزمني الجديد فرصة لتعزيز الحوكمة، وليس دعوة للمماطلة. ويُنظر إلى نظام العقوبات المشدد في بلجيكا كنموذج للدول الأوروبية الأخرى، ويشير إلى أن فترات التساهل تقترب من نهايتها بسرعة.
هذه الأربعة أشهر الإضافية استُقبلت بترحيب واسع من فرق الضرائب والتنقل المؤسسي التي لا تزال تكافح لتوحيد البيانات عبر أنظمة الرواتب والكيانات المتعددة. ويشير قادة التنقل إلى أن تعويضات المغتربين غالبًا ما تكون من أصعب مجموعات البيانات التي يجب التوفيق بينها بموجب الركيزة الثانية، بسبب وجود بدلات الإيفاد والرواتب الظلية خارج تدفقات أنظمة تخطيط موارد المؤسسات التقليدية. لذا، فإن هذه المهلة الإضافية تقلل من مخاطر الحسابات المتسرعة والتعرضات غير المقصودة للضرائب الإضافية المرتبطة بالموظفين المتنقلين.
لكن هذه المهلة تأتي مع تشديد العقوبات. إذ ستفرض بلجيكا غرامات متدرجة تصل إلى 125,000 يورو على التأخير أو عدم تقديم إقرارات QDMTT أو قواعد شمول الدخل (IIR) أو قواعد الأرباح غير الخاضعة للضريبة (UTPR)، وتتضاعف المبالغ في حال ثبوت الاحتيال. كما يمكن أن تفرض غرامات تتراوح بين 1,250 و62,500 يورو على الإقرارات الناقصة أو غير الصحيحة. وأكدت وزارة المالية أن الجهل بالبيانات الموجودة في الشركات التابعة بالخارج لن يحمي الشركات الأم البلجيكية من العقوبات.
بالنسبة لممارسي التنقل العالمي، الرسالة واضحة: يجب على فرق الرواتب والضرائب وإدارة الإيفادات تحديد الكيانات البلجيكية التي تقع عليها التزامات IIR أو UTPR بدقة، وضمان انعكاس ترتيبات تقاسم تكاليف المغتربين في معدلات الضرائب الفعالة. كما يُنصح الشركات بمراجعة سياسات التعويض الضريبي؛ إذ إن أي ضريبة إضافية مستحقة بموجب QDMTT البلجيكية تُعتبر عادةً تكلفة على الشركة، لكن عدم التخطيط قد يؤدي إلى تحميل التكاليف على وحدات الأعمال.
ويُوصي المستشارون بخطة عمل من أربع خطوات: تحديث جداول التقديم؛ إجراء مراجعة شاملة للركيزة الثانية لكل كيان؛ دمج بيانات الرواتب الظلية في نظام الركيزة الثانية؛ وتشديد إجراءات الموافقة الداخلية لتجنب الغرامات المكلفة. وتلفت شركة CMS بلجيكا إلى أن المجموعات يجب أن تعتبر الجدول الزمني الجديد فرصة لتعزيز الحوكمة، وليس دعوة للمماطلة. ويُنظر إلى نظام العقوبات المشدد في بلجيكا كنموذج للدول الأوروبية الأخرى، ويشير إلى أن فترات التساهل تقترب من نهايتها بسرعة.
المصدر: LexGO