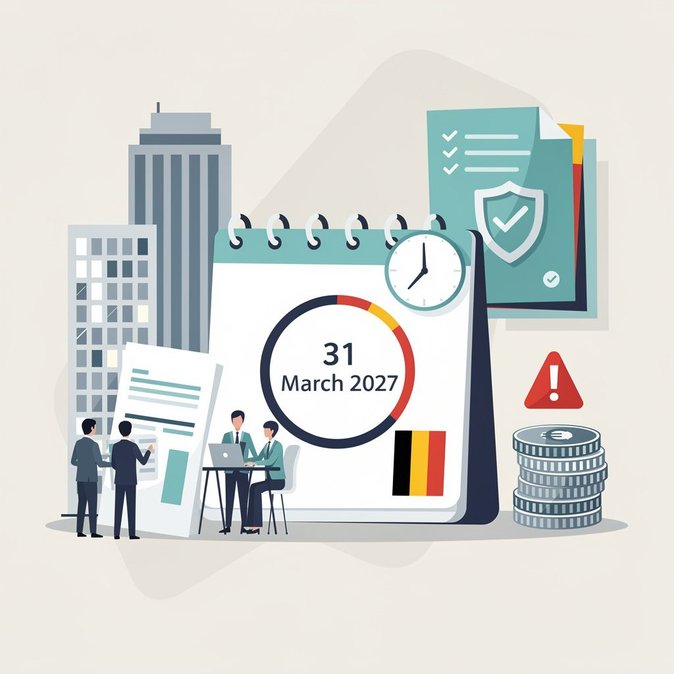
Les multinationales belges confrontées à la taxe minimale mondiale de 15 % de l’OCDE ont reçu des nouvelles mitigées cette semaine. Une loi publiée au Moniteur belge le 30 octobre 2026 — résumée par le portail juridique LexGO le 12 novembre — aligne officiellement la date limite de la Taxe Complémentaire Minimale Nationale Qualifiée (QDMTT) avec celle de la Déclaration d’Informations GloBE (GIR). Les groupes dont l’exercice coïncide avec l’année civile auront désormais jusqu’au 31 mars 2027 (au lieu du 30 novembre 2026) pour déposer leurs premières déclarations QDMTT belges pour l’exercice 2025. Ce délai supplémentaire de quatre mois est largement salué par les équipes fiscales et mobilité d’entreprise, encore confrontées à la consolidation des données issues de multiples systèmes de paie et entités. Les responsables mobilité soulignent que la rémunération des expatriés est souvent l’un des ensembles de données les plus complexes à concilier sous le Pilier Deux, car les indemnités d’affectation et les paies fictives échappent aux flux standards des ERP. Ce répit réduit donc le risque de calculs précipités et d’expositions involontaires à des compléments d’imposition liés aux employés mobiles.
Cependant, cette marge de manœuvre s’accompagne d’une sanction plus sévère. La Belgique instaure des amendes graduées pouvant atteindre 125 000 € en cas de retard ou d’absence de dépôt des déclarations QDMTT, Income Inclusion Rule (IIR) ou Undertaxed Profits Rule (UTPR), avec un doublement des montants en cas de fraude avérée. Les déclarations incomplètes ou erronées peuvent entraîner des pénalités allant de 1 250 € à 62 500 €. Le ministère des Finances a clairement indiqué que l’ignorance des données détenues par des filiales étrangères ne protégera pas les sociétés mères belges des sanctions.
![La Belgique prolonge les délais de dépôt pour le Pilier Deux mais renforce les sanctions en cas de non-respect]()
Pour les praticiens de la mobilité internationale, le message est clair: les équipes paie, fiscales et de gestion des affectations doivent cartographier précisément quelles entités belges ont des obligations IIR ou UTPR et s’assurer que les accords de partage des coûts des expatriés sont bien reflétés dans les taux effectifs d’imposition. Les entreprises doivent également revoir leurs politiques de « gross-up »; toute taxe supplémentaire due au titre de la QDMTT belge est généralement une charge d’entreprise, mais un défaut de planification pourrait entraîner un transfert des coûts vers les unités opérationnelles.
Les conseillers recommandent un plan d’action en quatre étapes: mettre à jour les calendriers de dépôt; réaliser un examen entité par entité de l’empreinte Pilier Deux; intégrer les données de paie fictive dans le moteur Pilier Deux; et renforcer les procédures internes de validation pour éviter des amendes coûteuses. CMS Belgium souligne que les groupes doivent considérer ce nouveau calendrier comme une période de gouvernance, et non comme une invitation à la procrastination. La nouvelle grille de sanctions belge est perçue comme un modèle pour d’autres juridictions européennes et indique que les périodes de tolérance se réduisent rapidement.
Cependant, cette marge de manœuvre s’accompagne d’une sanction plus sévère. La Belgique instaure des amendes graduées pouvant atteindre 125 000 € en cas de retard ou d’absence de dépôt des déclarations QDMTT, Income Inclusion Rule (IIR) ou Undertaxed Profits Rule (UTPR), avec un doublement des montants en cas de fraude avérée. Les déclarations incomplètes ou erronées peuvent entraîner des pénalités allant de 1 250 € à 62 500 €. Le ministère des Finances a clairement indiqué que l’ignorance des données détenues par des filiales étrangères ne protégera pas les sociétés mères belges des sanctions.
Pour les praticiens de la mobilité internationale, le message est clair: les équipes paie, fiscales et de gestion des affectations doivent cartographier précisément quelles entités belges ont des obligations IIR ou UTPR et s’assurer que les accords de partage des coûts des expatriés sont bien reflétés dans les taux effectifs d’imposition. Les entreprises doivent également revoir leurs politiques de « gross-up »; toute taxe supplémentaire due au titre de la QDMTT belge est généralement une charge d’entreprise, mais un défaut de planification pourrait entraîner un transfert des coûts vers les unités opérationnelles.
Les conseillers recommandent un plan d’action en quatre étapes: mettre à jour les calendriers de dépôt; réaliser un examen entité par entité de l’empreinte Pilier Deux; intégrer les données de paie fictive dans le moteur Pilier Deux; et renforcer les procédures internes de validation pour éviter des amendes coûteuses. CMS Belgium souligne que les groupes doivent considérer ce nouveau calendrier comme une période de gouvernance, et non comme une invitation à la procrastination. La nouvelle grille de sanctions belge est perçue comme un modèle pour d’autres juridictions européennes et indique que les périodes de tolérance se réduisent rapidement.
Source : LexGO
Comment VisaHQ peut vous aider
VisaHQ simplifie la demande de visa pour les particuliers et les entreprises. Consultez les exigences de voyage en vigueur, préparez les documents nécessaires et gérez votre demande en ligne via le portail VisaHQ Belgique.Plus de Belgique
Voir tout
Le rapport sur les migrations de l'OCDE souligne une augmentation des pénuries de compétences et un durcissement des règles familiales en Belgique
Un sac abandonné interrompt brièvement le contrôle des passagers à l’aéroport de Bruxelles