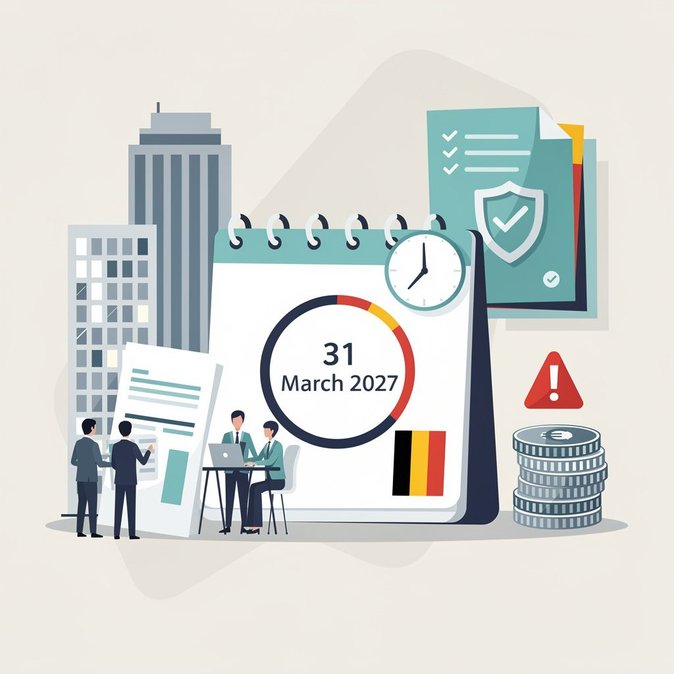
บริษัทข้ามชาติของเบลเยียมที่กำลังรับมือกับภาษีขั้นต่ำทั่วโลก 15% ของ OECD ได้รับข่าวสารที่หลากหลายในสัปดาห์นี้ กฎหมายที่ประกาศในราชกิจจานุเบกษาเบลเยียมเมื่อวันที่ 30 ตุลาคม 2026 ซึ่งสรุปโดยพอร์ทัลกฎหมาย LexGO เมื่อวันที่ 12 พฤศจิกายน ได้ปรับเส้นตายของภาษีขั้นต่ำภายในประเทศที่มีคุณสมบัติ (QDMTT) ให้สอดคล้องกับการยื่นรายงานข้อมูล GloBE (GIR) อย่างเป็นทางการ กลุ่มบริษัทที่ใช้ปีปฏิทินจะมีเวลาถึงวันที่ 31 มีนาคม 2027 แทนวันที่ 30 พฤศจิกายน 2026 ในการยื่นแบบแสดงรายการ QDMTT ครั้งแรกสำหรับปีงบประมาณ 2025 การขยายเวลาสี่เดือนนี้ได้รับการต้อนรับอย่างกว้างขวางจากทีมภาษีบริษัทและทีมบริหารความเคลื่อนย้ายที่ยังคงต่อสู้กับการรวบรวมข้อมูลจากระบบเงินเดือนและหน่วยงานหลายแห่ง ผู้นำด้านความเคลื่อนย้ายระบุว่า ค่าตอบแทนของพนักงานต่างประเทศมักเป็นชุดข้อมูลที่ยากที่สุดในการตรวจสอบภายใต้เสาหลักที่สอง เนื่องจากเบี้ยเลี้ยงการมอบหมายงานและบัญชีเงินเดือนเงาไม่ได้อยู่ในระบบ ERP มาตรฐาน ดังนั้นเวลาที่เพิ่มขึ้นนี้ช่วยลดความเสี่ยงจากการคำนวณเร่งรีบและการเปิดเผยภาษีเพิ่มเติมโดยไม่ตั้งใจที่เกี่ยวข้องกับพนักงานเคลื่อนที่ อย่างไรก็ตาม การผ่อนผันนี้มาพร้อมกับบทลงโทษที่เข้มงวดขึ้น เบลเยียมกำลังแนะนำค่าปรับแบบแบ่งระดับสูงสุดถึง 125,000 ยูโร สำหรับการยื่น QDMTT, กฎการรวมรายได้ (IIR) หรือกฎกำไรที่เสียภาษีน้อย (UTPR) ที่ล่าช้าหรือขาดหาย โดยจำนวนเงินจะเพิ่มเป็นสองเท่าหากพบการทุจริต การยื่นแบบไม่สมบูรณ์หรือไม่ถูกต้องอาจถูกปรับตั้งแต่ 1,250 ถึง 62,500 ยูโร กระทรวงการคลังได้ชัดเจนว่า ความไม่รู้เกี่ยวกับข้อมูลที่เก็บไว้ในบริษัทย่อยต่างประเทศจะไม่ช่วยปกป้องบริษัทแม่เบลเยียมจากการถูกลงโทษ สำหรับผู้ปฏิบัติงานด้านความเคลื่อนย้ายทั่วโลก ข้อความนี้ชัดเจน: ทีมเงินเดือน ภาษี และการจัดการการมอบหมายงานต้องระบุอย่างชัดเจนว่าบริษัทเบลเยมใดมีภาระผูกพันตาม IIR หรือ UTPR และต้องแน่ใจว่าการจัดการค่าใช้จ่ายของพนักงานต่างประเทศสะท้อนในอัตราภาษีที่แท้จริง บริษัทควรทบทวนนโยบายการชดเชยภาษีใหม่ ภาษีเพิ่มเติมใดๆ ภายใต้ QDMTT ของเบลเยียมโดยทั่วไปถือเป็นค่าใช้จ่ายของบริษัท แต่หากไม่วางแผนอาจทำให้ต้นทุนถูกส่งกลับไปยังหน่วยธุรกิจที่เกี่ยวข้อง ที่ปรึกษาแนะนำแผนปฏิบัติการสี่ขั้นตอน: ปรับปรุงปฏิทินการยื่นแบบ; ตรวจสอบผลกระทบของเสาหลักที่สองในแต่ละหน่วยงาน; รวมข้อมูลบัญชีเงินเดือนเงาเข้ากับระบบเสาหลักที่สอง; และเข้มงวดกับขั้นตอนการอนุมัติภายในเพื่อหลีกเลี่ยงค่าปรับที่มีค่าใช้จ่ายสูง CMS Belgium ชี้ว่ากลุ่มบริษัทควรถือว่าเส้นตายใหม่นี้เป็นโอกาสในการบริหารจัดการ ไม่ใช่คำเชิญให้ผัดวันประกันพรุ่ง ระบบบทลงโทษที่เข้มงวดขึ้นของเบลเยียมถือเป็นแบบอย่างสำหรับเขตอำนาจศาลอื่นๆ ในสหภาพยุโรป และเป็นสัญญาณว่าช่วงเวลาการผ่อนผันกำลังจะสิ้นสุดอย่างรวดเร็ว
แหล่งที่มา: LexGO