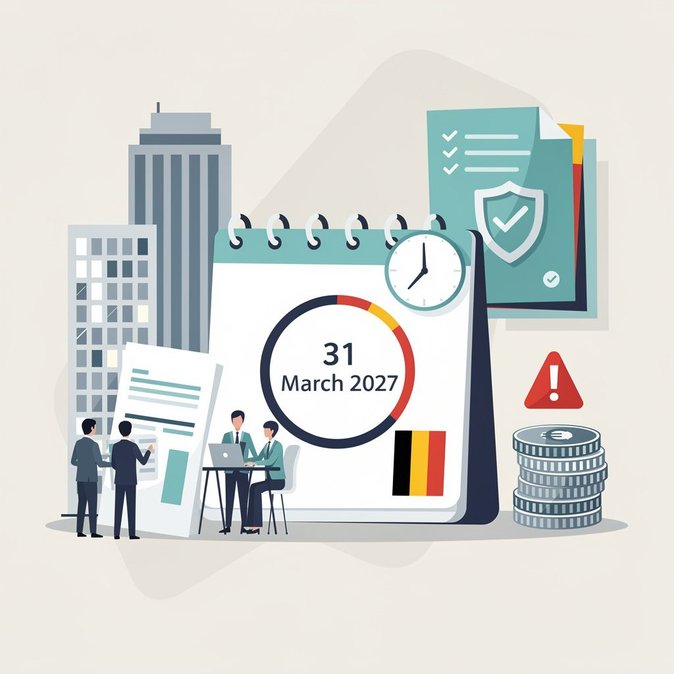
比利时跨国公司在应对经合组织15%全球最低税率时,本周收到了喜忧参半的消息。2026年10月30日发布在比利时官方公报上的一项法律——由法律门户LexGO于11月12日总结——正式将该国的合格国内最低补充税(QDMTT)申报截止日期与全球最低税基信息申报(GIR)对齐。以日历年为基础的集团现在可将首次比利时QDMTT申报截止日期延长至2027年3月31日(原定为2026年11月30日),适用于2025财年。
这一额外的四个月宽限期,受到企业税务和跨国流动团队的广泛欢迎,他们仍在努力整合多个薪资和实体系统中的数据。跨国流动负责人指出,外派员工薪酬往往是第二支柱下最难核对的数据集之一,因为派遣津贴和影子薪资通常不包含在标准ERP系统中。因此,这段缓冲时间降低了因仓促计算而导致的错误补税风险,尤其是涉及流动员工的情况。
![比利时延长“第二支柱”申报截止日期,但加大违规处罚力度]()
然而,这一宽限期伴随着更严厉的处罚措施。比利时将对迟报或未报QDMTT、收入纳入规则(IIR)或低税利润规则(UTPR)申报的行为,实施最高达12.5万欧元的分级罚款,若查实存在欺诈,罚款金额将翻倍。申报不完整或错误的罚款则介于1,250欧元至62,500欧元之间。财政部明确表示,忽视海外子公司持有的数据,不能成为比利时母公司逃避处罚的理由。
对于全球流动管理人员来说,信息十分明确:薪资、税务和派遣管理团队必须准确梳理哪些比利时实体承担IIR或UTPR义务,并确保外派成本分摊安排反映在有效税率中。企业还应重新审视税前补偿政策;比利时QDMTT下的额外税款通常由公司承担,但若未提前规划,费用可能会转嫁至业务单元。
顾问建议采取四步行动计划:更新申报日历;逐实体开展第二支柱影响评估;将影子薪资数据整合进第二支柱计算系统;并加强内部审批流程,避免高额罚款。CMS比利时指出,集团应将新的申报时间视为治理准备期,而非拖延的借口。比利时更严厉的处罚体系被视为其他欧盟国家的范本,预示着宽限期正在迅速关闭。
这一额外的四个月宽限期,受到企业税务和跨国流动团队的广泛欢迎,他们仍在努力整合多个薪资和实体系统中的数据。跨国流动负责人指出,外派员工薪酬往往是第二支柱下最难核对的数据集之一,因为派遣津贴和影子薪资通常不包含在标准ERP系统中。因此,这段缓冲时间降低了因仓促计算而导致的错误补税风险,尤其是涉及流动员工的情况。
然而,这一宽限期伴随着更严厉的处罚措施。比利时将对迟报或未报QDMTT、收入纳入规则(IIR)或低税利润规则(UTPR)申报的行为,实施最高达12.5万欧元的分级罚款,若查实存在欺诈,罚款金额将翻倍。申报不完整或错误的罚款则介于1,250欧元至62,500欧元之间。财政部明确表示,忽视海外子公司持有的数据,不能成为比利时母公司逃避处罚的理由。
对于全球流动管理人员来说,信息十分明确:薪资、税务和派遣管理团队必须准确梳理哪些比利时实体承担IIR或UTPR义务,并确保外派成本分摊安排反映在有效税率中。企业还应重新审视税前补偿政策;比利时QDMTT下的额外税款通常由公司承担,但若未提前规划,费用可能会转嫁至业务单元。
顾问建议采取四步行动计划:更新申报日历;逐实体开展第二支柱影响评估;将影子薪资数据整合进第二支柱计算系统;并加强内部审批流程,避免高额罚款。CMS比利时指出,集团应将新的申报时间视为治理准备期,而非拖延的借口。比利时更严厉的处罚体系被视为其他欧盟国家的范本,预示着宽限期正在迅速关闭。
来源: LexGO