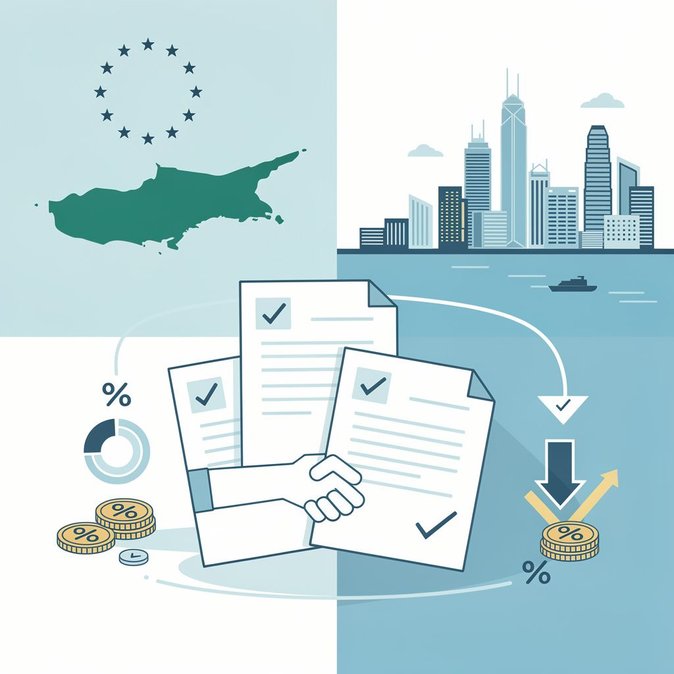
キプロス財務省は、同島と香港が6月12日に包括的な二重課税防止協定(DTA)を締結したことを確認し、本日ブルームバーグ・ローがこのニュースを公表しました。これは両管轄区域間で初めての協定であり、両国議会の承認を経て2027年初頭に発効する見込みです。主な内容として、配当金および利子に対する源泉徴収税は、受取人が支払会社の資本の少なくとも10%を保有している場合、0~5%に制限され、ロイヤリティは居住国でのみ課税されます。また、OECD準拠の情報交換条項と拘束力のある仲裁条項も含まれており、多国籍企業にとって明確な紛争解決の道筋を提供します。
なぜこれがモビリティマネージャーにとって重要なのでしょうか?キプロスは法人税率12.5%と比較的緩やかなビザ制度(スタートアップは3週間でカテゴリーCの就労許可を取得可能)により、香港のファミリーオフィスやフィンテックスタートアップのEU拠点として人気を集めています。しかしこれまで、香港から派遣される幹部は株式収入に対して二重課税の問題に直面するか、節税効果を損なう税額控除制度に頼らざるを得ませんでした。新協定によりこの障壁が解消され、給与分割や短期派遣の構築が格段に容易になります。
![キプロスと香港、初の二重課税防止協定を締結 駐在員の移動が円滑に]()
実務面では、人事チームはコスト予測モデルの見直しが必要です。DTAの「恒久的施設(PE)」の定義は最新のBEPS基準を採用しているため、香港からキプロスの業務を183日以上リモート管理する場合、意図せずPEが成立し課税対象となる可能性があります。一方、キプロスのエンジニアが香港に派遣される場合、報酬がキプロスの法人から支払われ、香港にPEがなければ、12か月間で最大183日間は香港の給与税が課されません。
また、金融アドバイザーは、この協定がブレグジット後の中国・大湾区進出の足掛かりとしてキプロスの地位を強化すると指摘しています。EU居住の投資家は、キプロスと北京間の別のDTA(1995年発効)を含めることで、中国本土と香港の両方をカバーする協定ネットワークを享受できます。1月の給与支払いに向けた移転を計画する企業は、承認スケジュールを注視すべきであり、モデル条項によれば協定は承認翌年の1月1日以降に源泉徴収される税金に適用される見込みです。
なぜこれがモビリティマネージャーにとって重要なのでしょうか?キプロスは法人税率12.5%と比較的緩やかなビザ制度(スタートアップは3週間でカテゴリーCの就労許可を取得可能)により、香港のファミリーオフィスやフィンテックスタートアップのEU拠点として人気を集めています。しかしこれまで、香港から派遣される幹部は株式収入に対して二重課税の問題に直面するか、節税効果を損なう税額控除制度に頼らざるを得ませんでした。新協定によりこの障壁が解消され、給与分割や短期派遣の構築が格段に容易になります。

実務面では、人事チームはコスト予測モデルの見直しが必要です。DTAの「恒久的施設(PE)」の定義は最新のBEPS基準を採用しているため、香港からキプロスの業務を183日以上リモート管理する場合、意図せずPEが成立し課税対象となる可能性があります。一方、キプロスのエンジニアが香港に派遣される場合、報酬がキプロスの法人から支払われ、香港にPEがなければ、12か月間で最大183日間は香港の給与税が課されません。
また、金融アドバイザーは、この協定がブレグジット後の中国・大湾区進出の足掛かりとしてキプロスの地位を強化すると指摘しています。EU居住の投資家は、キプロスと北京間の別のDTA(1995年発効)を含めることで、中国本土と香港の両方をカバーする協定ネットワークを享受できます。1月の給与支払いに向けた移転を計画する企業は、承認スケジュールを注視すべきであり、モデル条項によれば協定は承認翌年の1月1日以降に源泉徴収される税金に適用される見込みです。