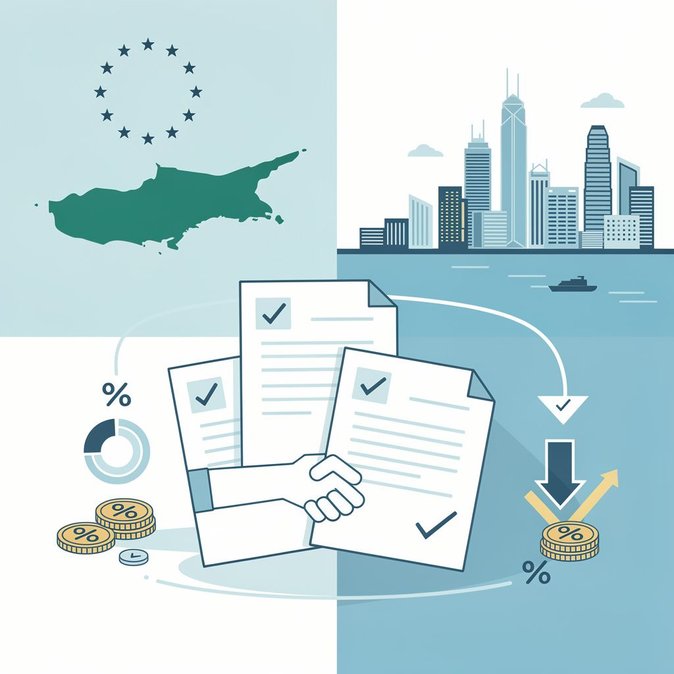
塞浦路斯财政部确认,塞浦路斯与香港于6月12日签署了一项全面的避免双重征税协定(DTA),该消息今日由彭博法律公开发布。这是两地之间首个此类条约,预计在双方议会批准后生效,时间可能在2027年初。主要条款规定,若受益方持有支付公司至少10%的股本,股息和利息的预提税率将被限制在0%至5%之间,而特许权使用费则仅在居住国征税。协议还包含符合经合组织标准的信息交换条款和具有约束力的仲裁条款,为跨国企业提供更明确的争议解决途径。
这对流动性管理者为何重要?由于塞浦路斯12.5%的企业所得税率及相对宽松的签证政策(初创企业可在三周内获得C类工作许可),该岛已成为香港家族办公室和金融科技初创企业在欧盟的首选基地。然而,迄今为止,从香港派驻的高管常面临股权收入双重征税,或需依赖削弱节税效果的税收抵免机制。新协定消除了这一障碍,使薪资分配和短期派遣安排更加便捷。
![塞浦路斯与香港签署首个双重征税协定,助力外派人员顺利调动]()
实际上,人力资源团队应重新审视成本预测模型:该协定对“常设机构”的定义采用了最新的BEPS措辞,因此,若远程管理者在香港监督塞浦路斯业务超过183天,可能无意中构成常设机构并产生纳税义务。反之,派往香港的塞浦路斯工程师在12个月内最多可停留183天,且其薪酬由无香港常设机构的塞浦路斯实体支付,则无需缴纳香港薪俸税。
财务顾问还指出,该协定加强了塞浦路斯作为脱欧后进入中国粤港澳大湾区跳板的地位:欧盟居民投资者通过塞浦路斯与北京自1995年生效的独立协定,获得覆盖中国大陆和香港的税收协定网络。计划在明年1月发放薪资的企业应关注批准进度;条款显示,协定适用于批准后次年1月1日起扣缴的税款。
这对流动性管理者为何重要?由于塞浦路斯12.5%的企业所得税率及相对宽松的签证政策(初创企业可在三周内获得C类工作许可),该岛已成为香港家族办公室和金融科技初创企业在欧盟的首选基地。然而,迄今为止,从香港派驻的高管常面临股权收入双重征税,或需依赖削弱节税效果的税收抵免机制。新协定消除了这一障碍,使薪资分配和短期派遣安排更加便捷。

实际上,人力资源团队应重新审视成本预测模型:该协定对“常设机构”的定义采用了最新的BEPS措辞,因此,若远程管理者在香港监督塞浦路斯业务超过183天,可能无意中构成常设机构并产生纳税义务。反之,派往香港的塞浦路斯工程师在12个月内最多可停留183天,且其薪酬由无香港常设机构的塞浦路斯实体支付,则无需缴纳香港薪俸税。
财务顾问还指出,该协定加强了塞浦路斯作为脱欧后进入中国粤港澳大湾区跳板的地位:欧盟居民投资者通过塞浦路斯与北京自1995年生效的独立协定,获得覆盖中国大陆和香港的税收协定网络。计划在明年1月发放薪资的企业应关注批准进度;条款显示,协定适用于批准后次年1月1日起扣缴的税款。