Portal undang-undang pakar Service-Juridique telah menerbitkan peringatan menyeluruh mengenai kerangka fiskal yang mengawal kerja jarak jauh rentas sempadan antara Switzerland dan Perancis. Artikel bertarikh 18 September 2026 ini menerangkan aplikasi praktikal protokol tambahan kepada Konvensyen Cukai Berganda 1966, yang berkuat kuasa sejak 1 Januari 2026.
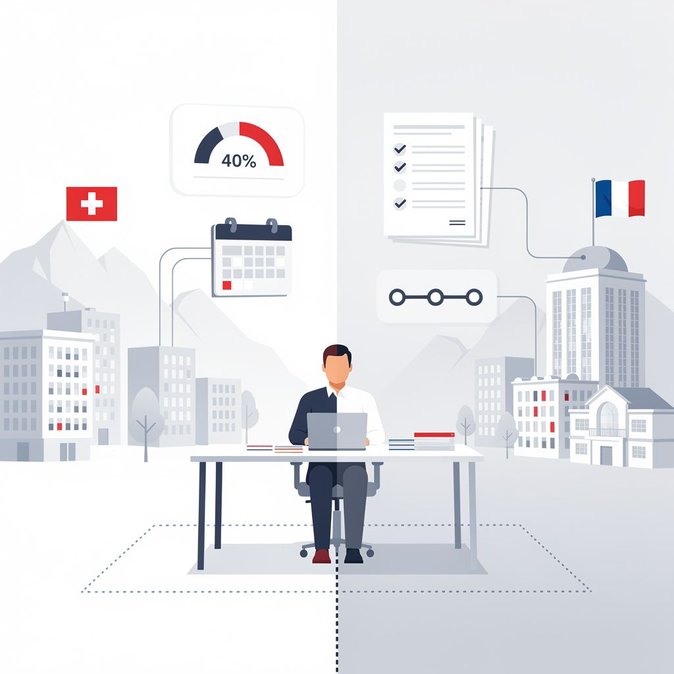
Intipati utama: selagi pekerja yang menetap di Perancis tidak menghabiskan lebih daripada 40% hari bekerja tahunan dengan kerja jarak jauh dari Perancis—dan perjalanan tugasan hanya dikira sehingga 10 hari—gaji keseluruhan masih dikenakan cukai di Switzerland. Melebihi had 40% atau 10 hari akan mencetuskan cukai Perancis ke atas hari lebihan dan boleh menyebabkan pekerja kehilangan status ‘frontalier’ di bawah perjanjian 1983.
![Peraturan Cukai Kerja Jarak Jauh Swiss-Perancis: Ambang 40% dan Tarikh Akhir Pertukaran Data Diperjelas]()
Majikan pula menghadapi tanggungjawab pematuhan baru. Menjelang 30 November setiap tahun, mereka mesti menghantar kepada pihak berkuasa cukai kanton sijil terperinci yang menunjukkan peratusan kerja jarak jauh setiap pekerja rentas sempadan. Kanton kemudian akan menyerahkan data tersebut kepada pihak berkuasa cukai Perancis melalui mekanisme pertukaran data gaji automatik bermula 2027.
Jabatan sumber manusia perlu mempertingkatkan sistem pengesanan masa dan mendidik pengurus supaya tidak melanggar had tanpa sengaja yang boleh menyebabkan cukai berganda dan pembetulan gaji. Bagi pengurus mobiliti dan penugasan, peraturan yang diperjelas ini memberikan kepastian yang dialu-alukan selepas beberapa perjanjian sementara era pandemik. Had 40% ini memberi fleksibiliti untuk mengekalkan model kerja hibrid sambil mengekalkan gaji di Switzerland, tetapi hanya jika hari tugasan dan jadual separuh masa dipantau dengan teliti.
Syarikat yang mempunyai pasukan jualan atau jurutera yang kerap dihantar ke luar negara harus menilai semula unjuran kalendar perjalanan sekarang untuk kekal dalam had yang ditetapkan. Kegagalan mematuhi boleh menyebabkan penilaian cukai tertunggak di Perancis dan denda kerana laporan lewat. Multinasional juga perlu memantau rundingan selari dengan Jerman dan Itali, di mana perbincangan mengenai kerja jarak jauh yang serupa semakin rancak.
Intipati utama: selagi pekerja yang menetap di Perancis tidak menghabiskan lebih daripada 40% hari bekerja tahunan dengan kerja jarak jauh dari Perancis—dan perjalanan tugasan hanya dikira sehingga 10 hari—gaji keseluruhan masih dikenakan cukai di Switzerland. Melebihi had 40% atau 10 hari akan mencetuskan cukai Perancis ke atas hari lebihan dan boleh menyebabkan pekerja kehilangan status ‘frontalier’ di bawah perjanjian 1983.
Majikan pula menghadapi tanggungjawab pematuhan baru. Menjelang 30 November setiap tahun, mereka mesti menghantar kepada pihak berkuasa cukai kanton sijil terperinci yang menunjukkan peratusan kerja jarak jauh setiap pekerja rentas sempadan. Kanton kemudian akan menyerahkan data tersebut kepada pihak berkuasa cukai Perancis melalui mekanisme pertukaran data gaji automatik bermula 2027.
Jabatan sumber manusia perlu mempertingkatkan sistem pengesanan masa dan mendidik pengurus supaya tidak melanggar had tanpa sengaja yang boleh menyebabkan cukai berganda dan pembetulan gaji. Bagi pengurus mobiliti dan penugasan, peraturan yang diperjelas ini memberikan kepastian yang dialu-alukan selepas beberapa perjanjian sementara era pandemik. Had 40% ini memberi fleksibiliti untuk mengekalkan model kerja hibrid sambil mengekalkan gaji di Switzerland, tetapi hanya jika hari tugasan dan jadual separuh masa dipantau dengan teliti.
Syarikat yang mempunyai pasukan jualan atau jurutera yang kerap dihantar ke luar negara harus menilai semula unjuran kalendar perjalanan sekarang untuk kekal dalam had yang ditetapkan. Kegagalan mematuhi boleh menyebabkan penilaian cukai tertunggak di Perancis dan denda kerana laporan lewat. Multinasional juga perlu memantau rundingan selari dengan Jerman dan Itali, di mana perbincangan mengenai kerja jarak jauh yang serupa semakin rancak.
Sumber: Service-Juridique


