El portal legal especializado Service-Juridique publicó un recordatorio detallado sobre el marco fiscal que regula el teletrabajo transfronterizo entre Suiza y Francia. El artículo, fechado el 18 de septiembre de 2026, explica la aplicación práctica del protocolo adicional al Convenio de Doble Imposición de 1966, vigente desde el 1 de enero de 2026.
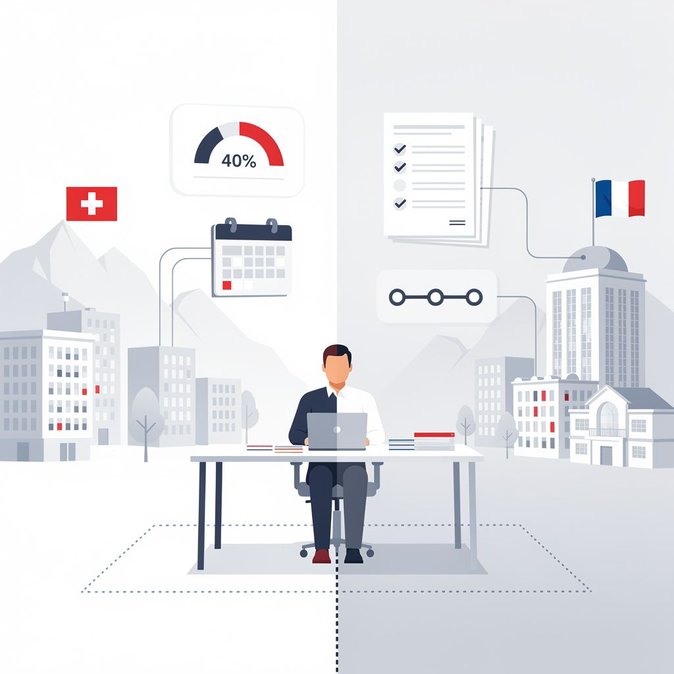
Punto clave: mientras un empleado residente en Francia no supere el 40 % de los días laborales anuales teletrabajando desde Francia —y los viajes de misión no excedan los 10 días—, todo el salario seguirá tributando en Suiza. Superar el 40 % o los 10 días implica que los días excedentes estarán sujetos a tributación en Francia y puede hacer que el empleado pierda el estatus de ‘fronterizo’ según el acuerdo de 1983.
Los empleadores enfrentan nuevas obligaciones de cumplimiento. Antes del 30 de noviembre de cada año, deben enviar a las autoridades fiscales cantonales certificados detallados que indiquen el porcentaje de teletrabajo de cada trabajador transfronterizo. Los cantones, a su vez, remitirán esta información a las autoridades fiscales francesas mediante el mecanismo automático de intercambio de datos salariales que comenzará en 2027.
![Normas fiscales sobre teletrabajo entre Suiza y Francia: aclaración del umbral del 40 % y plazos para el intercambio de datos]()
Por ello, los departamentos de Recursos Humanos deben mejorar los sistemas de control horario y capacitar a los responsables para evitar incumplimientos involuntarios que puedan generar doble imposición y ajustes en las nóminas. Para los responsables de movilidad y asignaciones, las reglas aclaradas ofrecen una certeza bienvenida tras una serie de acuerdos provisionales durante la pandemia.
El límite del 40 % brinda flexibilidad para mantener modelos de trabajo híbridos y conservar la nómina en Suiza, pero solo si se controlan rigurosamente los días de misión y los horarios parciales. Las empresas con equipos de ventas o ingenieros que viajan frecuentemente al extranjero deberían revisar ahora sus calendarios de viajes para no superar los límites.
El incumplimiento podría exponer a las empresas a reclamaciones fiscales retroactivas en Francia y sanciones por reportes tardíos. Además, las multinacionales deben estar atentas a negociaciones paralelas con Alemania e Italia, donde debates similares sobre el teletrabajo están ganando fuerza.
Punto clave: mientras un empleado residente en Francia no supere el 40 % de los días laborales anuales teletrabajando desde Francia —y los viajes de misión no excedan los 10 días—, todo el salario seguirá tributando en Suiza. Superar el 40 % o los 10 días implica que los días excedentes estarán sujetos a tributación en Francia y puede hacer que el empleado pierda el estatus de ‘fronterizo’ según el acuerdo de 1983.
Los empleadores enfrentan nuevas obligaciones de cumplimiento. Antes del 30 de noviembre de cada año, deben enviar a las autoridades fiscales cantonales certificados detallados que indiquen el porcentaje de teletrabajo de cada trabajador transfronterizo. Los cantones, a su vez, remitirán esta información a las autoridades fiscales francesas mediante el mecanismo automático de intercambio de datos salariales que comenzará en 2027.
Por ello, los departamentos de Recursos Humanos deben mejorar los sistemas de control horario y capacitar a los responsables para evitar incumplimientos involuntarios que puedan generar doble imposición y ajustes en las nóminas. Para los responsables de movilidad y asignaciones, las reglas aclaradas ofrecen una certeza bienvenida tras una serie de acuerdos provisionales durante la pandemia.
El límite del 40 % brinda flexibilidad para mantener modelos de trabajo híbridos y conservar la nómina en Suiza, pero solo si se controlan rigurosamente los días de misión y los horarios parciales. Las empresas con equipos de ventas o ingenieros que viajan frecuentemente al extranjero deberían revisar ahora sus calendarios de viajes para no superar los límites.
El incumplimiento podría exponer a las empresas a reclamaciones fiscales retroactivas en Francia y sanciones por reportes tardíos. Además, las multinacionales deben estar atentas a negociaciones paralelas con Alemania e Italia, donde debates similares sobre el teletrabajo están ganando fuerza.
Fuente: Service-Juridique


