نشر بوابة الخدمة القانونية المتخصصة "Service-Juridique" تذكيرًا شاملاً بالإطار الضريبي الذي ينظم العمل عن بُعد عبر الحدود بين سويسرا وفرنسا. في مقال بتاريخ 18 سبتمبر 2026، يوضح التطبيق العملي للبروتوكول الإضافي لاتفاقية تجنب الازدواج الضريبي لعام 1966، السارية منذ 1 يناير 2026.
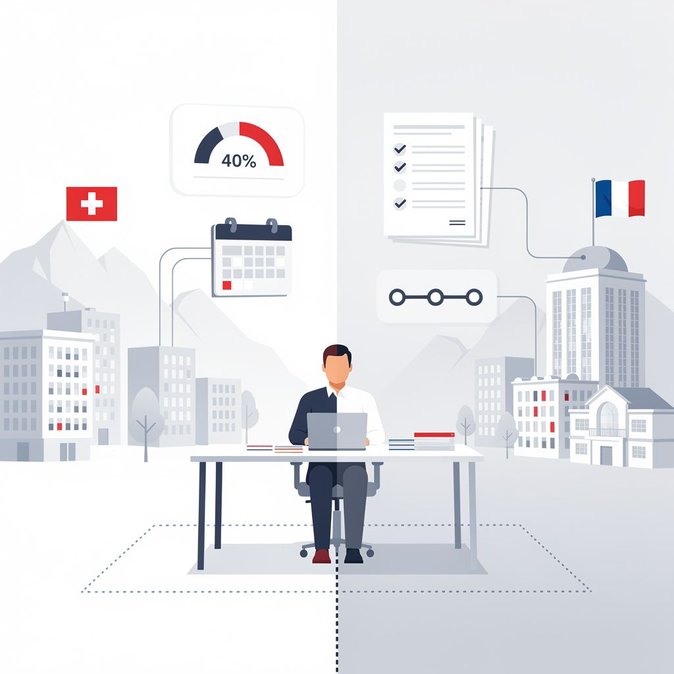
النقطة الأساسية: طالما أن الموظف المقيم في فرنسا لا يقضي أكثر من 40% من أيام العمل السنوية في العمل عن بُعد من فرنسا—مع احتساب رحلات المهام حتى 10 أيام فقط—يبقى الراتب كاملاً خاضعًا للضريبة في سويسرا. تجاوز نسبة 40% أو 10 أيام يؤدي إلى فرض الضرائب الفرنسية على الأيام الزائدة وقد يفقد الموظف وضع "الفرونتالير" بموجب اتفاقية 1983.
يواجه أصحاب العمل التزامات جديدة للامتثال، حيث يجب عليهم بحلول 30 نوفمبر من كل عام إرسال شهادات مفصلة إلى سلطات الضرائب الكانتونية توضح نسبة العمل عن بُعد لكل عامل عبر الحدود. بعد ذلك، تقوم الكانتونات بتزويد السلطات الضريبية الفرنسية بهذه البيانات ضمن آلية تبادل بيانات الرواتب التلقائية التي تبدأ في 2027.
![قواعد الضرائب على العمل عن بُعد بين سويسرا وفرنسا: توضيح حد الـ 40% ومواعيد تبادل البيانات]()
لذا، يتعين على أقسام الموارد البشرية تعزيز أنظمة تتبع الوقت وتوعية المديرين لتجنب تجاوز الحدود عن غير قصد، مما قد يؤدي إلى ازدواج ضريبي وتصحيحات في الرواتب.
بالنسبة لمديري التنقل والمهام، توفر القواعد الجديدة وضوحًا مرحبًا به بعد سلسلة من الاتفاقات المؤقتة خلال جائحة كورونا. تمنح نسبة 40% مرونة للحفاظ على نماذج العمل الهجينة مع إبقاء الرواتب في سويسرا، شرط مراقبة أيام المهام والجداول الجزئية بدقة.
ينبغي على الشركات التي لديها فرق مبيعات أو مهندسين يُرسلون بشكل متكرر إلى الخارج مراجعة جداول السفر الآن لضمان الالتزام بالحدود. عدم الامتثال قد يعرض الشركات لتقييمات ضريبية متأخرة في فرنسا وعقوبات على التقارير المتأخرة.
كما يجب على الشركات متعددة الجنسيات متابعة المفاوضات الموازية مع ألمانيا وإيطاليا، حيث تزداد النقاشات حول العمل عن بُعد بشكل مماثل.
النقطة الأساسية: طالما أن الموظف المقيم في فرنسا لا يقضي أكثر من 40% من أيام العمل السنوية في العمل عن بُعد من فرنسا—مع احتساب رحلات المهام حتى 10 أيام فقط—يبقى الراتب كاملاً خاضعًا للضريبة في سويسرا. تجاوز نسبة 40% أو 10 أيام يؤدي إلى فرض الضرائب الفرنسية على الأيام الزائدة وقد يفقد الموظف وضع "الفرونتالير" بموجب اتفاقية 1983.
يواجه أصحاب العمل التزامات جديدة للامتثال، حيث يجب عليهم بحلول 30 نوفمبر من كل عام إرسال شهادات مفصلة إلى سلطات الضرائب الكانتونية توضح نسبة العمل عن بُعد لكل عامل عبر الحدود. بعد ذلك، تقوم الكانتونات بتزويد السلطات الضريبية الفرنسية بهذه البيانات ضمن آلية تبادل بيانات الرواتب التلقائية التي تبدأ في 2027.
لذا، يتعين على أقسام الموارد البشرية تعزيز أنظمة تتبع الوقت وتوعية المديرين لتجنب تجاوز الحدود عن غير قصد، مما قد يؤدي إلى ازدواج ضريبي وتصحيحات في الرواتب.
بالنسبة لمديري التنقل والمهام، توفر القواعد الجديدة وضوحًا مرحبًا به بعد سلسلة من الاتفاقات المؤقتة خلال جائحة كورونا. تمنح نسبة 40% مرونة للحفاظ على نماذج العمل الهجينة مع إبقاء الرواتب في سويسرا، شرط مراقبة أيام المهام والجداول الجزئية بدقة.
ينبغي على الشركات التي لديها فرق مبيعات أو مهندسين يُرسلون بشكل متكرر إلى الخارج مراجعة جداول السفر الآن لضمان الالتزام بالحدود. عدم الامتثال قد يعرض الشركات لتقييمات ضريبية متأخرة في فرنسا وعقوبات على التقارير المتأخرة.
كما يجب على الشركات متعددة الجنسيات متابعة المفاوضات الموازية مع ألمانيا وإيطاليا، حيث تزداد النقاشات حول العمل عن بُعد بشكل مماثل.
المصدر: Service-Juridique


