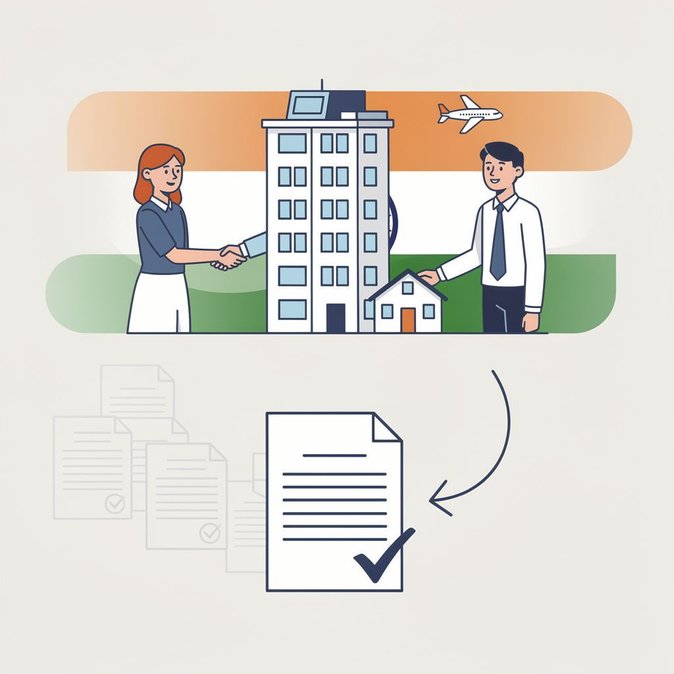
คณะกรรมการภาษีเงินได้กลางของอินเดีย (CBDT) ได้เงียบๆ ยกเลิกขั้นตอนที่ยุ่งยากที่สุดอย่างหนึ่งสำหรับผู้ซื้อที่อยู่อาศัยในประเทศที่ซื้ออสังหาริมทรัพย์จากชาวอินเดียที่อาศัยอยู่ต่างประเทศ โดยมีประกาศ (G.S.R. 830 E) เมื่อวันที่ 22 กันยายน และรายงานเมื่อวันที่ 24 กันยายน ได้แก้ไขกฎข้อ 218 ของกฎภาษีเงินได้ โดยแนะนำแบบฟอร์ม challan-cum-statement ที่ใช้หมายเลข PAN (แบบฟอร์ม 141) ซึ่งช่วยขจัดความจำเป็นในการใช้หมายเลขบัญชีหักภาษี ณ ที่จ่าย (TAN) เมื่อมีการหักภาษีจากการซื้อขายอสังหาริมทรัพย์กับผู้ขายที่ไม่ใช่ผู้พำนักในประเทศ
ก่อนหน้านี้ บุคคลที่อยู่อาศัยและครอบครัวฮินดูที่ซื้ออสังหาริมทรัพย์จากชาวอินเดียที่ไม่พำนักในประเทศ (NRI) ต้องสมัครขอ TAN ก่อน หักภาษีสูงสุด 20% จากกำไรจากการขาย ฝากเงินภาษีกับคลัง และออกใบรับรองการหักภาษี ณ ที่จ่าย (แบบฟอร์ม 16 B) ให้กับผู้ขายต่างประเทศ กระบวนการหลายขั้นตอนนี้ทำให้การปิดการขายล่าช้าเป็นสัปดาห์ และทำให้ชาวต่างชาติหลายคนลังเลที่จะขายทรัพย์สินในอินเดีย
การแก้ไขนี้สร้างกลไกสองขั้นตอน คือ (1) ผู้ซื้อฝากภาษีที่หักไว้โดยใช้แบบฟอร์ม 141 ที่ปรับปรุงใหม่ ซึ่งมี “ตาราง E” เฉพาะสำหรับบันทึกข้อมูลอสังหาริมทรัพย์ ผู้ซื้อ ผู้ขาย และสถานะการพำนัก และ (2) ออกใบรับรองแบบฟอร์ม 132 ใหม่ให้ผู้ขายภายใน 15 วัน ข้อมูลทั้งหมดเชื่อมโยงกับหมายเลขบัญชีถาวร (PAN) ของทั้งสองฝ่าย ทำให้กรมสรรพากรสามารถตรวจสอบข้อมูลการจดทะเบียนอสังหาริมทรัพย์โดยไม่ต้องใช้ TAN แยกต่างหาก
![อินเดียอำนวยความสะดวกการปฏิบัติตามกฎหมาย TDS สำหรับการซื้ออสังหาริมทรัพย์จากชาวต่างชาติที่ไม่ใช่ผู้พำนักถาวรด้วยแบบฟอร์มใหม่ 141]()
ที่ปรึกษาด้านภาษีกล่าวว่าการเปลี่ยนแปลงนี้สอดคล้องกับนโยบาย “ความสะดวกในการทำธุรกิจ” ของอินเดีย และการผลักดันของรัฐบาลในการทำให้การปฏิบัติตามกฎระเบียบเป็นดิจิทัล สำหรับชาวต่างชาติ การปิดการขายที่รวดเร็วขึ้นหมายถึงการโอนเงินรายได้จากการขายกลับประเทศได้เร็วขึ้น ส่วนผู้ซื้อที่อยู่อาศัยในประเทศก็ไม่ต้องเผชิญกับอุปสรรคในการขอ TAN สำหรับการทำธุรกรรมเพียงครั้งเดียว
Deloitte India ชี้ว่า ข้อมูลระดับรายการที่ละเอียดขึ้นในตาราง E จะช่วยลดการรายงานกำไรจากการขายต่ำกว่าความเป็นจริงโดยผู้ขายต่างประเทศ ในทางปฏิบัติ ทั้งสองฝ่ายยังต้องมั่นใจว่าการหักภาษีในอัตราที่เหมาะสมถูกนำมาใช้ โดยปกติคือ 20% บวกภาษีเพิ่มเติมและค่าธรรมเนียม เว้นแต่จะได้รับใบรับรองการหักภาษีในอัตราต่ำหรือไม่มีการหักภาษี
อย่างไรก็ตาม ที่ปรึกษาด้านอสังหาริมทรัพย์คาดว่ากระบวนการที่ง่ายขึ้นนี้จะช่วยปลดล็อกอสังหาริมทรัพย์ที่ชาว NRI ถือครองไว้ก่อนฤดูกาลเทศกาล และทำให้การปฏิบัติตามกฎระเบียบไม่เป็นเรื่องน่ากังวลสำหรับผู้ซื้อที่ทำธุรกรรมเป็นครั้งคราว
ก่อนหน้านี้ บุคคลที่อยู่อาศัยและครอบครัวฮินดูที่ซื้ออสังหาริมทรัพย์จากชาวอินเดียที่ไม่พำนักในประเทศ (NRI) ต้องสมัครขอ TAN ก่อน หักภาษีสูงสุด 20% จากกำไรจากการขาย ฝากเงินภาษีกับคลัง และออกใบรับรองการหักภาษี ณ ที่จ่าย (แบบฟอร์ม 16 B) ให้กับผู้ขายต่างประเทศ กระบวนการหลายขั้นตอนนี้ทำให้การปิดการขายล่าช้าเป็นสัปดาห์ และทำให้ชาวต่างชาติหลายคนลังเลที่จะขายทรัพย์สินในอินเดีย
การแก้ไขนี้สร้างกลไกสองขั้นตอน คือ (1) ผู้ซื้อฝากภาษีที่หักไว้โดยใช้แบบฟอร์ม 141 ที่ปรับปรุงใหม่ ซึ่งมี “ตาราง E” เฉพาะสำหรับบันทึกข้อมูลอสังหาริมทรัพย์ ผู้ซื้อ ผู้ขาย และสถานะการพำนัก และ (2) ออกใบรับรองแบบฟอร์ม 132 ใหม่ให้ผู้ขายภายใน 15 วัน ข้อมูลทั้งหมดเชื่อมโยงกับหมายเลขบัญชีถาวร (PAN) ของทั้งสองฝ่าย ทำให้กรมสรรพากรสามารถตรวจสอบข้อมูลการจดทะเบียนอสังหาริมทรัพย์โดยไม่ต้องใช้ TAN แยกต่างหาก
ที่ปรึกษาด้านภาษีกล่าวว่าการเปลี่ยนแปลงนี้สอดคล้องกับนโยบาย “ความสะดวกในการทำธุรกิจ” ของอินเดีย และการผลักดันของรัฐบาลในการทำให้การปฏิบัติตามกฎระเบียบเป็นดิจิทัล สำหรับชาวต่างชาติ การปิดการขายที่รวดเร็วขึ้นหมายถึงการโอนเงินรายได้จากการขายกลับประเทศได้เร็วขึ้น ส่วนผู้ซื้อที่อยู่อาศัยในประเทศก็ไม่ต้องเผชิญกับอุปสรรคในการขอ TAN สำหรับการทำธุรกรรมเพียงครั้งเดียว
Deloitte India ชี้ว่า ข้อมูลระดับรายการที่ละเอียดขึ้นในตาราง E จะช่วยลดการรายงานกำไรจากการขายต่ำกว่าความเป็นจริงโดยผู้ขายต่างประเทศ ในทางปฏิบัติ ทั้งสองฝ่ายยังต้องมั่นใจว่าการหักภาษีในอัตราที่เหมาะสมถูกนำมาใช้ โดยปกติคือ 20% บวกภาษีเพิ่มเติมและค่าธรรมเนียม เว้นแต่จะได้รับใบรับรองการหักภาษีในอัตราต่ำหรือไม่มีการหักภาษี
อย่างไรก็ตาม ที่ปรึกษาด้านอสังหาริมทรัพย์คาดว่ากระบวนการที่ง่ายขึ้นนี้จะช่วยปลดล็อกอสังหาริมทรัพย์ที่ชาว NRI ถือครองไว้ก่อนฤดูกาลเทศกาล และทำให้การปฏิบัติตามกฎระเบียบไม่เป็นเรื่องน่ากังวลสำหรับผู้ซื้อที่ทำธุรกรรมเป็นครั้งคราว
แหล่งที่มา: The Economic Times – ET Wealth