Vào ngày 14 tháng 1, Quốc hội Bỉ đã thông qua các sửa đổi nhằm nâng cao chế độ thuế đặc biệt dành cho người nộp thuế và nhà nghiên cứu nhập cư, một trụ cột trong chiến lược của Bỉ để duy trì sức cạnh tranh thu hút nhân tài quốc tế. Luật này, được công bố vào ngày 30 tháng 12 năm 2025, có hiệu lực ngay lập tức và áp dụng hồi tố cho những nhân viên đã chuyển đến làm việc trong năm 2025.
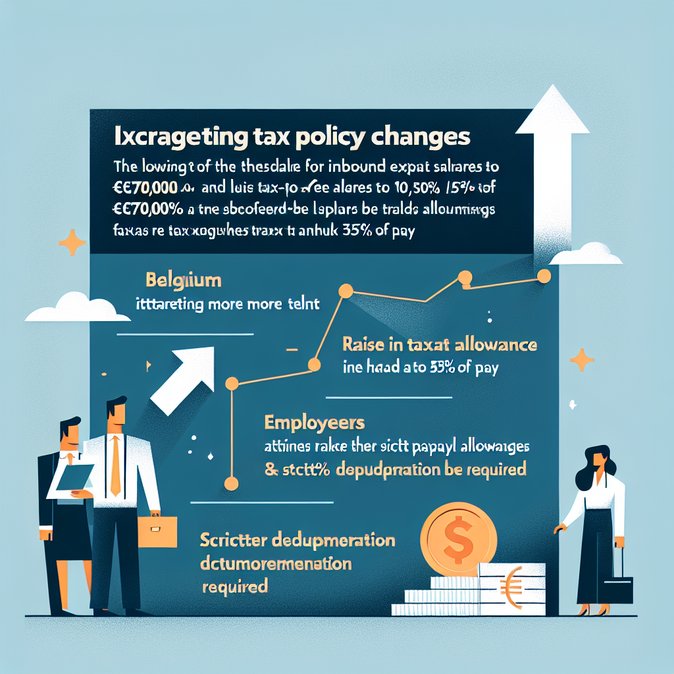
Những thay đổi chính bao gồm việc giảm mức lương tối thiểu đủ điều kiện từ 75.000 € xuống còn 70.000 € trước thuế, tăng mức trần trợ cấp miễn thuế từ 30% lên 35% tổng thu nhập, đồng thời bãi bỏ mức trần 90.000 € đối với các khoản trợ cấp này. Các khoản hoàn trả chi phí sinh hoạt như nhà ở và học phí vẫn không bị tính vào thu nhập chịu thuế.
![Quốc hội thông qua chính sách thuế mới cho người nước ngoài giàu có: giảm ngưỡng lương chịu thuế và tăng các khoản miễn giảm]()
Những cá nhân bắt đầu làm việc tại Bỉ trong năm 2025 nhưng chưa đạt ngưỡng cũ có thời hạn đến ngày 9 tháng 4 năm 2026 để nộp đơn xin áp dụng hồi tố. Các nhà tuyển dụng cũng phải nhanh chóng cập nhật hệ thống bảng lương: các quyền lợi mới áp dụng cho thu nhập từ ngày 1 tháng 1 năm 2026, và có thể cần điều chỉnh việc khấu trừ thuế.
Các chuyên gia tư vấn thuế nhận định các cải cách này làm cho Bỉ trở nên hấp dẫn hơn so với các nước láng giềng như Pháp và Hà Lan, nơi các chế độ dành cho người nước ngoài đang bị siết chặt. Đối với các trụ sở đa quốc gia tại Brussels, mức ngưỡng thấp hơn mở rộng nguồn nhân lực chuyên môn khu vực—đặc biệt trong lĩnh vực công nghệ thông tin và khoa học đời sống—có thể được tuyển dụng theo chế độ này.
Tuy nhiên, các công ty cần xem xét lại chính sách điều động nhân sự: luật mới bổ sung các điều khoản thu hồi nếu nhân viên rời đi trong vòng hai năm và siết chặt yêu cầu chứng minh “chuyên môn không dễ tìm trên thị trường lao động Bỉ.” Việc không tuân thủ các quy định mới có thể dẫn đến truy thu thuế và phạt hành chính.
Những thay đổi chính bao gồm việc giảm mức lương tối thiểu đủ điều kiện từ 75.000 € xuống còn 70.000 € trước thuế, tăng mức trần trợ cấp miễn thuế từ 30% lên 35% tổng thu nhập, đồng thời bãi bỏ mức trần 90.000 € đối với các khoản trợ cấp này. Các khoản hoàn trả chi phí sinh hoạt như nhà ở và học phí vẫn không bị tính vào thu nhập chịu thuế.
Những cá nhân bắt đầu làm việc tại Bỉ trong năm 2025 nhưng chưa đạt ngưỡng cũ có thời hạn đến ngày 9 tháng 4 năm 2026 để nộp đơn xin áp dụng hồi tố. Các nhà tuyển dụng cũng phải nhanh chóng cập nhật hệ thống bảng lương: các quyền lợi mới áp dụng cho thu nhập từ ngày 1 tháng 1 năm 2026, và có thể cần điều chỉnh việc khấu trừ thuế.
Các chuyên gia tư vấn thuế nhận định các cải cách này làm cho Bỉ trở nên hấp dẫn hơn so với các nước láng giềng như Pháp và Hà Lan, nơi các chế độ dành cho người nước ngoài đang bị siết chặt. Đối với các trụ sở đa quốc gia tại Brussels, mức ngưỡng thấp hơn mở rộng nguồn nhân lực chuyên môn khu vực—đặc biệt trong lĩnh vực công nghệ thông tin và khoa học đời sống—có thể được tuyển dụng theo chế độ này.
Tuy nhiên, các công ty cần xem xét lại chính sách điều động nhân sự: luật mới bổ sung các điều khoản thu hồi nếu nhân viên rời đi trong vòng hai năm và siết chặt yêu cầu chứng minh “chuyên môn không dễ tìm trên thị trường lao động Bỉ.” Việc không tuân thủ các quy định mới có thể dẫn đến truy thu thuế và phạt hành chính.
Nguồn: KPMG GMS Flash Alert