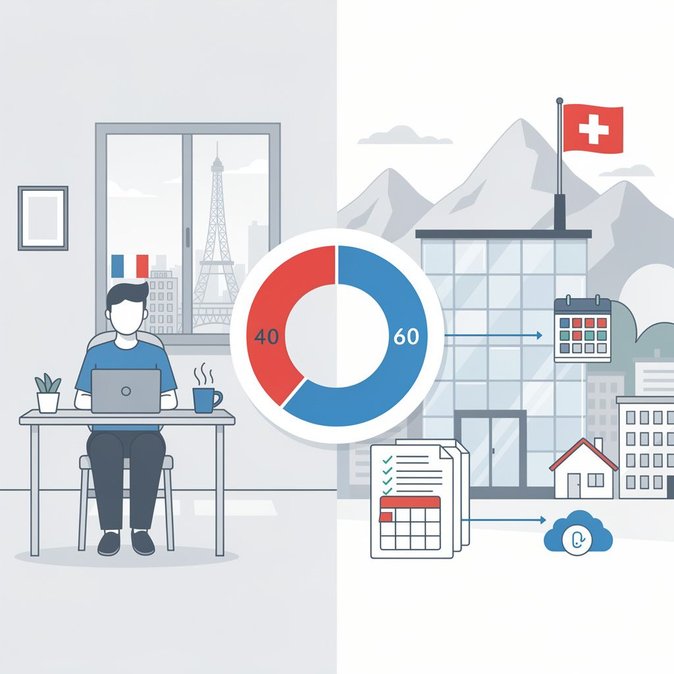
普华永道全球税务摘要门户于7月1日更新,反映了法瑞双重征税协定中永久远程办公条款的实际实施。更新后的“重大进展”部分确认,从2026纳税年度起,跨境通勤者每年可在法国住所远程办公最多40%,而其就业收入的税务归属仍维持在瑞士。这一澄清对约20万名每日跨境前往日内瓦、沃州、瓦莱州和巴塞尔为瑞士雇主工作的法国居民尤为重要。根据新规,雇主须每年出具证明,详细说明远程办公的具体比例或天数。瑞士税务机关将于次年11月30日前自动将该信息共享给法国税务部门,前所未有的数据透明度将帮助法国税务机关识别超标远程办公情况。
对于开展国际派遣项目或聘用混合办公“前线工人”的企业,普华永道指出三大合规重点:薪资系统必须精准记录远程办公天数;人力资源需教育管理层,除远程办公外,出差天数不得超过10个工作日,否则40%的上限将被突破;全球流动团队需与社会保障顾问协作,因为双重征税协定更新未改变A1证书规则。另有一项多边协议允许符合条件的员工跨境远程办公比例高达49.9%,且仍保持雇主所在国的社会保险,但仅限于双方均签署该协议的国家。
![普华永道在7月1日《重大进展》回顾中更新瑞士-法国跨境居家办公税务指南]()
除薪资管理外,40%的规则还影响费用报销政策和工会协议。此前为超额远程办公天数报销法国所得税的雇主将减轻成本,而依赖松散时间记录的企业则需引入新的数字化工具。普华永道警告,2027年起自动信息交换将大幅缩短审计周期,疏忽的企业可能面临双边追缴税款和罚款。
更新还提及,瑞士2026年3月公投通过了个人纳税制度,未来已婚夫妇将分别申报所得税。尽管该法案最早于2028年生效,流动性专家应开始评估双收入派遣员工的净薪影响,尤其是当配偶部分时间在法国工作时。
对于开展国际派遣项目或聘用混合办公“前线工人”的企业,普华永道指出三大合规重点:薪资系统必须精准记录远程办公天数;人力资源需教育管理层,除远程办公外,出差天数不得超过10个工作日,否则40%的上限将被突破;全球流动团队需与社会保障顾问协作,因为双重征税协定更新未改变A1证书规则。另有一项多边协议允许符合条件的员工跨境远程办公比例高达49.9%,且仍保持雇主所在国的社会保险,但仅限于双方均签署该协议的国家。
除薪资管理外,40%的规则还影响费用报销政策和工会协议。此前为超额远程办公天数报销法国所得税的雇主将减轻成本,而依赖松散时间记录的企业则需引入新的数字化工具。普华永道警告,2027年起自动信息交换将大幅缩短审计周期,疏忽的企业可能面临双边追缴税款和罚款。
更新还提及,瑞士2026年3月公投通过了个人纳税制度,未来已婚夫妇将分别申报所得税。尽管该法案最早于2028年生效,流动性专家应开始评估双收入派遣员工的净薪影响,尤其是当配偶部分时间在法国工作时。