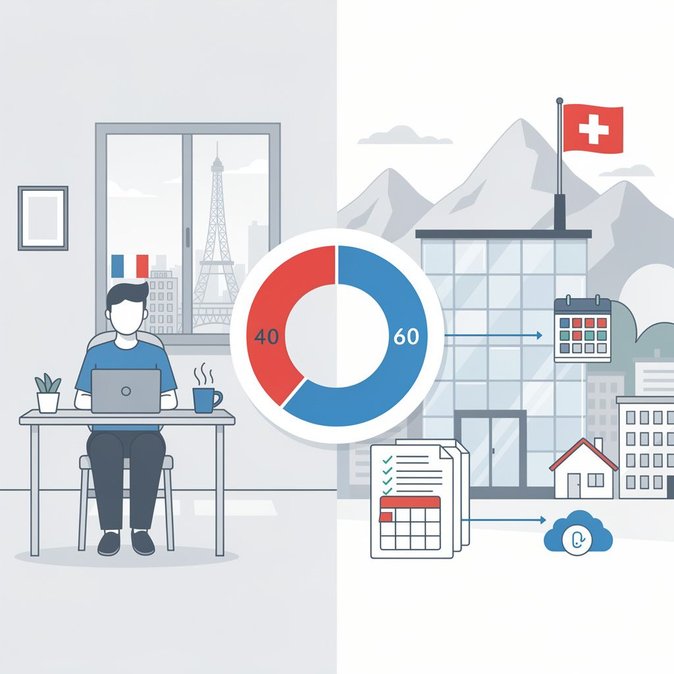
Il portale Worldwide Tax Summaries di PwC è stato aggiornato il 1° luglio per riflettere l’applicazione pratica dell’articolo permanente sul telelavoro nell’accordo franco-svizzero sulla doppia imposizione (DTA). La sezione “Sviluppi significativi” conferma che, a partire dall’anno fiscale 2026, i frontalieri potranno lavorare fino al 40% del loro orario annuale dalla loro residenza in Francia senza che ciò comporti lo spostamento della tassazione del reddito da lavoro dalla Svizzera. Questa precisazione riguarda circa 200.000 residenti francesi che ogni giorno attraversano il confine per lavorare per datori di lavoro svizzeri a Ginevra, Vaud, Vallese e Basilea.
Secondo le nuove regole, il datore di lavoro dovrà rilasciare un certificato annuale che indichi la percentuale esatta (o il numero di giorni) di lavoro da remoto. Le autorità fiscali svizzere condivideranno automaticamente queste informazioni con la Francia entro il 30 novembre dell’anno successivo, introducendo un livello di trasparenza senza precedenti che permetterà agli uffici fiscali francesi di individuare i casi di telelavoro oltre la soglia consentita.
![PwC aggiorna le linee guida fiscali per il lavoro da casa transfrontaliero Svizzera-Francia nella rassegna "Sviluppi Significativi" del 1° luglio]()
Per le aziende che gestiscono programmi di assegnazione internazionale o assumono frontalieri in ruoli ibridi, la nota di PwC evidenzia tre punti chiave di compliance: i sistemi payroll devono monitorare con precisione i giorni di lavoro da casa; le risorse umane devono informare i manager che sono tollerati solo dieci giorni lavorativi di trasferte oltre il modello di lavoro da casa prima che il limite del 40% venga superato; i team di mobilità globale devono coordinarsi con i consulenti di sicurezza sociale, poiché l’aggiornamento del DTA non modifica le regole relative al certificato A1.
Un accordo multilaterale separato consente ai dipendenti idonei di svolgere fino al 49,9% di telelavoro transfrontaliero mantenendo l’assicurazione nel paese del datore di lavoro, ma solo se entrambi gli Stati hanno firmato l’accordo. Oltre al payroll, la regola del 40% avrà ripercussioni sulle politiche di rimborso spese e sugli accordi con i consigli di fabbrica. I datori di lavoro che in passato rimborsavano l’imposta sul reddito francese per i giorni di telelavoro eccessivi vedranno una riduzione dei costi, mentre chi si affidava a sistemi di tracciamento del tempo poco rigorosi dovrà adottare nuovi strumenti digitali.
PwC avverte che lo scambio automatico di informazioni dal 2027 accorcerà drasticamente i tempi delle verifiche fiscali, esponendo le aziende meno attente a controlli retroattivi e sanzioni su entrambi i lati del confine. L’aggiornamento segnala inoltre che il referendum svizzero di marzo 2026 ha approvato la tassazione individuale, il che significa che in futuro le coppie sposate presenteranno dichiarazioni separate. Sebbene la legge entrerà in vigore non prima del 2028, gli specialisti della mobilità dovrebbero iniziare a modellare gli impatti sul netto per i lavoratori con doppio reddito, in particolare quando uno dei coniugi lavora parzialmente dalla Francia.
Secondo le nuove regole, il datore di lavoro dovrà rilasciare un certificato annuale che indichi la percentuale esatta (o il numero di giorni) di lavoro da remoto. Le autorità fiscali svizzere condivideranno automaticamente queste informazioni con la Francia entro il 30 novembre dell’anno successivo, introducendo un livello di trasparenza senza precedenti che permetterà agli uffici fiscali francesi di individuare i casi di telelavoro oltre la soglia consentita.
Per le aziende che gestiscono programmi di assegnazione internazionale o assumono frontalieri in ruoli ibridi, la nota di PwC evidenzia tre punti chiave di compliance: i sistemi payroll devono monitorare con precisione i giorni di lavoro da casa; le risorse umane devono informare i manager che sono tollerati solo dieci giorni lavorativi di trasferte oltre il modello di lavoro da casa prima che il limite del 40% venga superato; i team di mobilità globale devono coordinarsi con i consulenti di sicurezza sociale, poiché l’aggiornamento del DTA non modifica le regole relative al certificato A1.
Un accordo multilaterale separato consente ai dipendenti idonei di svolgere fino al 49,9% di telelavoro transfrontaliero mantenendo l’assicurazione nel paese del datore di lavoro, ma solo se entrambi gli Stati hanno firmato l’accordo. Oltre al payroll, la regola del 40% avrà ripercussioni sulle politiche di rimborso spese e sugli accordi con i consigli di fabbrica. I datori di lavoro che in passato rimborsavano l’imposta sul reddito francese per i giorni di telelavoro eccessivi vedranno una riduzione dei costi, mentre chi si affidava a sistemi di tracciamento del tempo poco rigorosi dovrà adottare nuovi strumenti digitali.
PwC avverte che lo scambio automatico di informazioni dal 2027 accorcerà drasticamente i tempi delle verifiche fiscali, esponendo le aziende meno attente a controlli retroattivi e sanzioni su entrambi i lati del confine. L’aggiornamento segnala inoltre che il referendum svizzero di marzo 2026 ha approvato la tassazione individuale, il che significa che in futuro le coppie sposate presenteranno dichiarazioni separate. Sebbene la legge entrerà in vigore non prima del 2028, gli specialisti della mobilità dovrebbero iniziare a modellare gli impatti sul netto per i lavoratori con doppio reddito, in particolare quando uno dei coniugi lavora parzialmente dalla Francia.
Fonte: PwC Worldwide Tax Summaries
Come può aiutarti VisaHQ
VisaHQ semplifica la richiesta del visto per privati e aziende. Verifica i requisiti di viaggio aggiornati, prepara i documenti necessari e gestisci la tua richiesta online tramite il portale VisaHQ per Svizzera.Di più da Svizzera
Visualizza tutto
Temporali violenti causano cancellazioni di massa dei voli all'aeroporto di Zurigo
Temporali violenti bloccano 70 voli all'aeroporto di Zurigo, causano dirottamenti e ritardi notturni