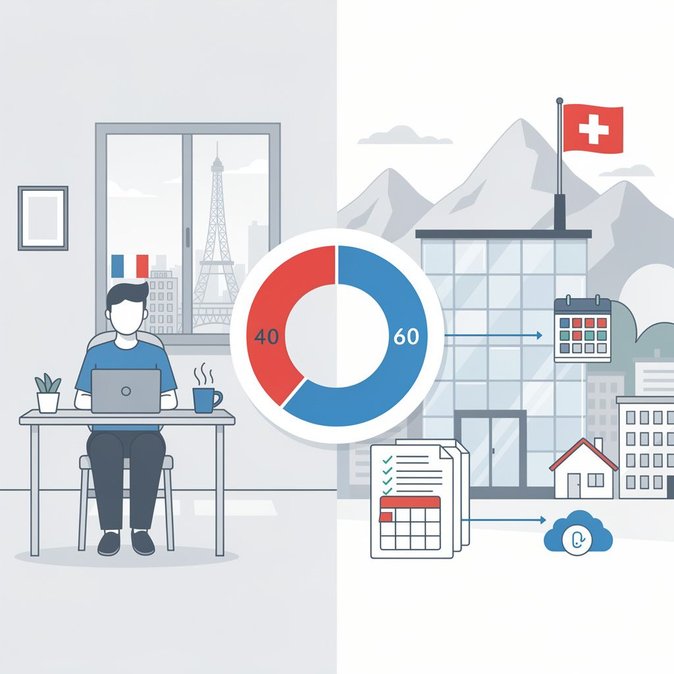
PwC के वर्ल्डवाइड टैक्स समरीज़ पोर्टल को 1 जुलाई को अपडेट किया गया है ताकि फ्रांको-स्विस डबल टैक्सेशन एग्रीमेंट (DTA) में स्थायी टेलीवर्क प्रावधान के व्यावहारिक क्रियान्वयन को दर्शाया जा सके। नए ‘महत्वपूर्ण विकास’ सेक्शन में पुष्टि की गई है कि 2026 के टैक्स वर्ष से, सीमा पार आने-जाने वाले कर्मचारी अपने वार्षिक कार्य समय का 40% तक फ्रांस में अपने निवास स्थान से काम कर सकते हैं, बिना स्विट्ज़रलैंड में उनके रोजगार आय पर टैक्सेशन को प्रभावित किए। यह स्पष्टता लगभग 2 लाख फ्रांसीसी निवासियों के लिए महत्वपूर्ण है जो रोजाना स्विस नियोक्ताओं के लिए जिनेवा, वो, वालाइस और बासेल में काम करने के लिए सीमा पार करते हैं। नए नियमों के तहत, नियोक्ता को वार्षिक प्रमाणपत्र जारी करना होगा जिसमें घर से काम करने के सटीक प्रतिशत या दिनों की संख्या बताई जाएगी। स्विस टैक्स प्राधिकरण यह जानकारी अगले वर्ष 30 नवंबर तक फ्रांस के साथ स्वचालित रूप से साझा करेगा, जिससे अभूतपूर्व डेटा पारदर्शिता आएगी और फ्रांसीसी टैक्स कार्यालय सीमा से अधिक दूरस्थ कार्य मामलों की पहचान कर सकेंगे। अंतरराष्ट्रीय असाइनमेंट प्रोग्राम चलाने वाली कंपनियों या हाइब्रिड भूमिकाओं में ‘फ्रोंटालियर्स’ को नियुक्त करने वाली कंपनियों के लिए, PwC नोट में तीन अनुपालन बिंदु बताए गए हैं: पेरोल सिस्टम को घर से काम के दिनों को सटीक रूप से ट्रैक करना होगा; HR को प्रबंधकों को यह समझाना होगा कि घर से काम के पैटर्न के बाहर केवल दस व्यावसायिक यात्रा के दिन ही स्वीकार्य हैं, इसके बाद 40% सीमा प्रभावित होगी; और ग्लोबल मोबिलिटी टीमों को सोशल सिक्योरिटी सलाहकारों के साथ समन्वय करना होगा क्योंकि DTA अपडेट A1 प्रमाणपत्र नियमों को नहीं बदलता। एक अलग बहुपक्षीय समझौता पात्र कर्मचारियों को 49.9% तक सीमा पार टेलीवर्क करने की अनुमति देता है जबकि वे नियोक्ता के देश में बीमित रहते हैं, लेकिन यह केवल उन दोनों देशों के लिए लागू है जिन्होंने इस समझौते पर हस्ताक्षर किए हैं। पेरोल के अलावा, 40% नियम का प्रभाव खर्च नीतियों और कार्य परिषद समझौतों पर भी पड़ेगा। जो नियोक्ता पहले अत्यधिक टेलीवर्क दिनों के लिए फ्रांसीसी आयकर की प्रतिपूर्ति करते थे, उन्हें लागत में राहत मिलेगी, जबकि जो ढीले समय-ट्रैकिंग पर निर्भर हैं, उन्हें नए डिजिटल उपकरणों की आवश्यकता होगी। PwC चेतावनी देता है कि 2027 से स्वचालित सूचना आदान-प्रदान से ऑडिट चक्र काफी छोटा हो जाएगा, जिससे लापरवाह कंपनियों को दोनों देशों में पिछली टैक्स आकलन और जुर्माने का सामना करना पड़ सकता है। अपडेट में यह भी उल्लेख है कि स्विट्ज़रलैंड के मार्च 2026 के जनमत संग्रह ने व्यक्तिगत कराधान को मंजूरी दी है, जिसका मतलब है कि विवाहित जोड़े भविष्य में अलग-अलग रिटर्न दाखिल करेंगे। हालांकि यह कानून 2028 से पहले लागू नहीं होगा, मोबिलिटी विशेषज्ञों को डुअल-इनकम असाइनीज़ पर नेट वेतन प्रभाव का मॉडलिंग शुरू कर देना चाहिए, खासकर जहां एक जीवनसाथी आंशिक रूप से फ्रांस से काम करता है।
स्रोत: PwC Worldwide Tax Summaries