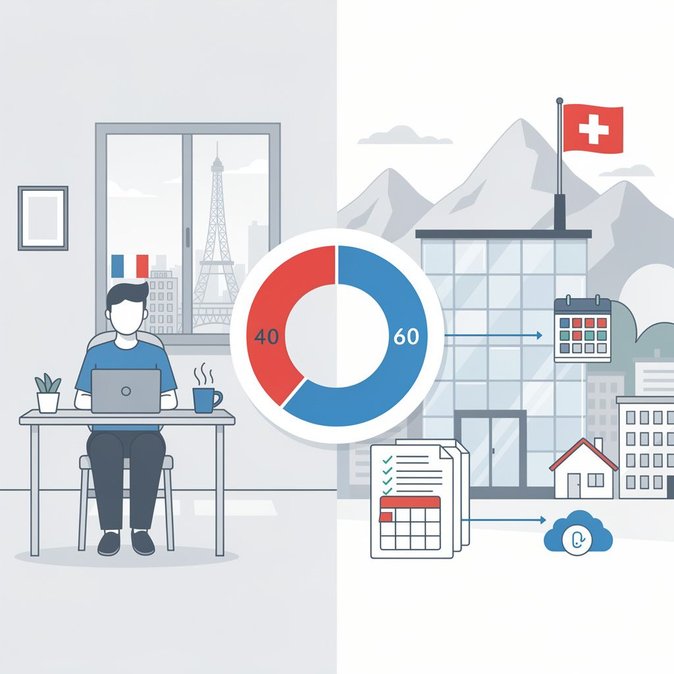
Het PwC-portaal Worldwide Tax Summaries is op 1 juli bijgewerkt om de praktische invoering van het permanente telewerkartikel in het Frans-Zwitserse dubbelbelastingverdrag (DBV) weer te geven. De vernieuwde sectie ‘Belangrijke Ontwikkelingen’ bevestigt dat grenspendelaars vanaf het belastingjaar 2026 tot 40% van hun jaarlijkse werktijd vanuit hun Franse woning mogen werken, zonder dat de belastingheffing over hun arbeidsinkomen naar Zwitserland verschuift. Deze verduidelijking is van belang voor de ongeveer 200.000 Franse inwoners die dagelijks de grens oversteken om te werken voor Zwitserse werkgevers in Genève, Vaud, Wallis en Basel.
Volgens de nieuwe regels moet de werkgever jaarlijks een verklaring afgeven waarin het exacte percentage (of aantal dagen) thuiswerken wordt vermeld. De Zwitserse belastingautoriteiten zullen deze informatie automatisch vóór 30 november van het volgende jaar met Frankrijk delen, wat zorgt voor ongekende transparantie en Franse belastingkantoren in staat stelt om gevallen van telewerken boven de grens te detecteren.
![PwC werkt grensoverschrijdende belastingrichtlijnen voor thuiswerken tussen Zwitserland en Frankrijk bij in overzicht ‘Belangrijke Ontwikkelingen’ van 1 juli]()
Voor bedrijven met internationale detacheringprogramma’s of die ‘frontaliers’ in hybride functies aannemen, wijst PwC op drie belangrijke aandachtspunten: salarisadministraties moeten thuiswerkdagen nauwkeurig bijhouden; HR moet managers informeren dat slechts tien dagen zakelijke reizen buiten het thuiswerkpatroon zijn toegestaan voordat de 40%-grens wordt overschreden; en global-mobility teams moeten samenwerken met sociale zekerheidsadviseurs, aangezien de update van het DBV de regels rond A1-certificaten niet wijzigt.
Een aparte multilaterale overeenkomst maakt het mogelijk dat in aanmerking komende werknemers tot 49,9% grensoverschrijdend telewerken terwijl ze verzekerd blijven in het land van de werkgever, maar alleen als beide landen het akkoord hebben ondertekend. Naast de salarisadministratie heeft de 40%-regel ook gevolgen voor onkostenregelingen en ondernemingsraadsovereenkomsten. Werkgevers die voorheen de Franse inkomstenbelasting vergoedden voor te veel telewerkdagen, zullen kostenbesparingen zien, terwijl bedrijven die vertrouwen op losse tijdregistratie nieuwe digitale tools nodig hebben.
PwC waarschuwt dat de automatische uitwisseling van informatie vanaf 2027 de controlecyclus aanzienlijk zal verkorten, waardoor onoplettende bedrijven risico lopen op naheffingen en boetes aan beide zijden van de grens. De update meldt ook dat het Zwitserse referendum van maart 2026 individuele belastingheffing heeft goedgekeurd, wat betekent dat gehuwde stellen in de toekomst afzonderlijke aangiften zullen indienen. Hoewel de wet pas in 2028 van kracht wordt, dienen mobiliteitsspecialisten nu al de netto-inkomsteffecten voor tweeverdieners te modelleren, vooral wanneer een van de partners deels vanuit Frankrijk werkt.
Volgens de nieuwe regels moet de werkgever jaarlijks een verklaring afgeven waarin het exacte percentage (of aantal dagen) thuiswerken wordt vermeld. De Zwitserse belastingautoriteiten zullen deze informatie automatisch vóór 30 november van het volgende jaar met Frankrijk delen, wat zorgt voor ongekende transparantie en Franse belastingkantoren in staat stelt om gevallen van telewerken boven de grens te detecteren.
Voor bedrijven met internationale detacheringprogramma’s of die ‘frontaliers’ in hybride functies aannemen, wijst PwC op drie belangrijke aandachtspunten: salarisadministraties moeten thuiswerkdagen nauwkeurig bijhouden; HR moet managers informeren dat slechts tien dagen zakelijke reizen buiten het thuiswerkpatroon zijn toegestaan voordat de 40%-grens wordt overschreden; en global-mobility teams moeten samenwerken met sociale zekerheidsadviseurs, aangezien de update van het DBV de regels rond A1-certificaten niet wijzigt.
Een aparte multilaterale overeenkomst maakt het mogelijk dat in aanmerking komende werknemers tot 49,9% grensoverschrijdend telewerken terwijl ze verzekerd blijven in het land van de werkgever, maar alleen als beide landen het akkoord hebben ondertekend. Naast de salarisadministratie heeft de 40%-regel ook gevolgen voor onkostenregelingen en ondernemingsraadsovereenkomsten. Werkgevers die voorheen de Franse inkomstenbelasting vergoedden voor te veel telewerkdagen, zullen kostenbesparingen zien, terwijl bedrijven die vertrouwen op losse tijdregistratie nieuwe digitale tools nodig hebben.
PwC waarschuwt dat de automatische uitwisseling van informatie vanaf 2027 de controlecyclus aanzienlijk zal verkorten, waardoor onoplettende bedrijven risico lopen op naheffingen en boetes aan beide zijden van de grens. De update meldt ook dat het Zwitserse referendum van maart 2026 individuele belastingheffing heeft goedgekeurd, wat betekent dat gehuwde stellen in de toekomst afzonderlijke aangiften zullen indienen. Hoewel de wet pas in 2028 van kracht wordt, dienen mobiliteitsspecialisten nu al de netto-inkomsteffecten voor tweeverdieners te modelleren, vooral wanneer een van de partners deels vanuit Frankrijk werkt.
Hoe VisaHQ kan helpen
VisaHQ vereenvoudigt de visumaanvraag voor particulieren en bedrijven. Bekijk de actuele reisvereisten, bereid de benodigde documenten voor en beheer uw aanvraag online via het VisaHQ-portaal voor Zwitserland.Meer van Zwitserland
Bekijk alles
Zware onweersbuien zorgen voor massale vluchtannuleringen op luchthaven Zürich
Zware onweersbuien zorgen voor annulering van 70 vluchten op luchthaven Zürich, leiden tot omleidingen en vertragingen die de hele nacht aanhouden