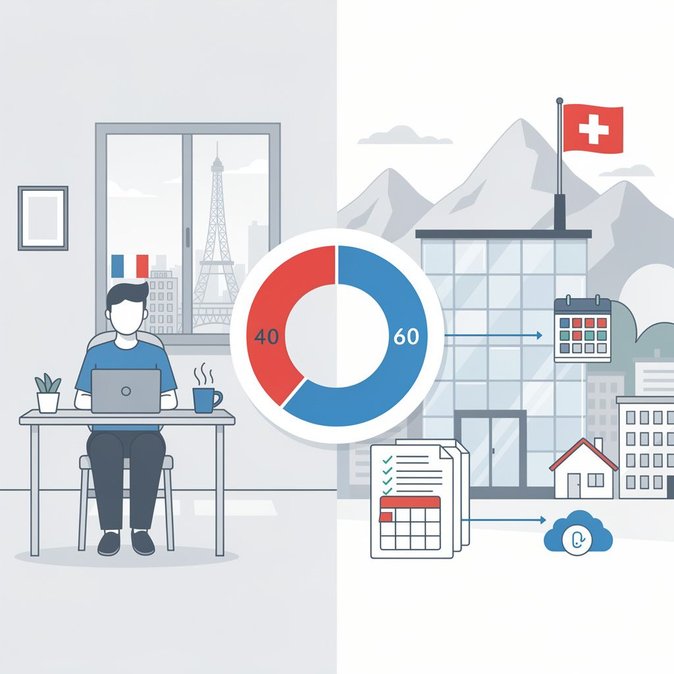
พอร์ทัลสรุปภาษีทั่วโลกของ PwC ได้รับการอัปเดตเมื่อวันที่ 1 กรกฎาคม เพื่อสะท้อนการใช้งานจริงของบทความการทำงานทางไกลถาวรในข้อตกลงภาษีซ้อนระหว่างฝรั่งเศสและสวิตเซอร์แลนด์ (DTA) ส่วน ‘พัฒนาการสำคัญ’ ที่ได้รับการปรับปรุงยืนยันว่า ตั้งแต่ปีภาษี 2026 เป็นต้นไป ผู้ที่เดินทางข้ามพรมแดนเพื่อทำงานสามารถทำงานจากที่พักอาศัยในฝรั่งเศสได้สูงสุดถึง 40% ของเวลาทำงานประจำปีโดยไม่ต้องเปลี่ยนแปลงการเก็บภาษีรายได้จากการจ้างงานในสวิตเซอร์แลนด์ ข้อชี้แจงนี้มีความสำคัญสำหรับชาวฝรั่งเศสประมาณ 200,000 คนที่ข้ามพรมแดนทุกวันเพื่อทำงานให้กับนายจ้างในสวิตเซอร์แลนด์ในเจนีวา โวด วาเลส์ และบาเซิล ภายใต้กฎใหม่ นายจ้างต้องออกใบรับรองประจำปีที่ระบุเปอร์เซ็นต์หรือจำนวนวันที่ทำงานจากที่บ้านอย่างชัดเจน หน่วยงานภาษีสวิตเซอร์แลนด์จะส่งข้อมูลนี้ให้ฝรั่งเศสโดยอัตโนมัติภายในวันที่ 30 พฤศจิกายนของปีถัดไป ซึ่งเป็นการเพิ่มความโปร่งใสของข้อมูลที่ไม่เคยมีมาก่อน ทำให้สำนักงานภาษีฝรั่งเศสสามารถตรวจจับกรณีการทำงานทางไกลที่เกินขีดจำกัดได้ สำหรับบริษัทที่มีโปรแกรมการส่งพนักงานไปทำงานต่างประเทศหรือจ้าง ‘frontaliers’ ในบทบาทแบบผสมผสาน โน้ตของ PwC เน้นจุดที่ต้องปฏิบัติตามสามประการ ได้แก่ ระบบเงินเดือนต้องติดตามจำนวนวันที่ทำงานจากที่บ้านอย่างแม่นยำ ฝ่ายทรัพยากรบุคคลต้องให้ความรู้แก่ผู้จัดการว่าการเดินทางทำงานนอกบ้านเกิน 10 วันทำงานจะทำให้ขีดจำกัด 40% ลดลง และทีมงานด้านการเคลื่อนย้ายบุคลากรต้องประสานงานกับที่ปรึกษาด้านประกันสังคมเพราะการอัปเดต DTA ไม่ได้เปลี่ยนแปลงกฎใบรับรอง A1 ข้อตกลงพหุภาคีแยกต่างหากอนุญาตให้พนักงานที่มีสิทธิ์ทำงานทางไกลข้ามพรมแดนได้สูงสุด 49.9% โดยยังคงได้รับการประกันในประเทศของนายจ้าง แต่เฉพาะในกรณีที่ทั้งสองประเทศได้ลงนามในข้อตกลงนี้ นอกเหนือจากระบบเงินเดือน กฎ 40% ยังส่งผลต่อแนวทางการเบิกค่าใช้จ่ายและข้อตกลงสภาแรงงาน นายจ้างที่เคยคืนภาษีรายได้ฝรั่งเศสสำหรับวันทำงานทางไกลที่เกินจะได้รับการลดต้นทุน ขณะที่นายจ้างที่ใช้การติดตามเวลาที่ไม่เข้มงวดจะต้องมีเครื่องมือดิจิทัลใหม่ PwC เตือนว่าการแลกเปลี่ยนข้อมูลอัตโนมัติจากปี 2027 จะทำให้รอบการตรวจสอบสั้นลงอย่างมาก ทำให้บริษัทที่ไม่ระมัดระวังเสี่ยงต่อการถูกประเมินภาษีย้อนหลังและค่าปรับทั้งสองฝั่งพรมแดน การอัปเดตยังระบุว่า การลงประชามติในเดือนมีนาคม 2026 ของสวิตเซอร์แลนด์ได้อนุมัติการเก็บภาษีรายบุคคล ซึ่งหมายความว่าคู่สมรสจะต้องยื่นแบบแยกกันในอนาคต แม้ว่ากฎหมายจะมีผลบังคับใช้ก่อนปี 2028 แต่ผู้เชี่ยวชาญด้านการเคลื่อนย้ายบุคลากรควรเริ่มวางแผนผลกระทบต่อรายได้สุทธิของผู้ที่ได้รับมอบหมายงานที่มีรายได้สองทาง โดยเฉพาะกรณีที่คู่สมรสบางส่วนทำงานจากฝรั่งเศส
แหล่งที่มา: PwC Worldwide Tax Summaries