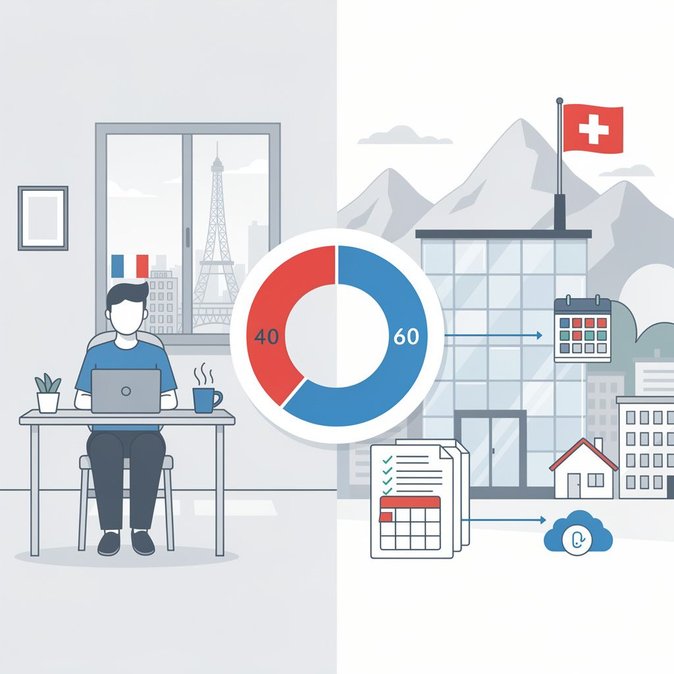
PwC의 전 세계 세금 요약 포털이 7월 1일에 업데이트되어 프랑스-스위스 이중과세협정(DTA)의 영구 재택근무 조항이 실질적으로 시행됨을 반영했습니다. 새로워진 ‘주요 동향’ 섹션에서는 2026년 과세연도부터 국경을 넘나드는 출퇴근자가 연간 근무 일정의 최대 40%를 프랑스 자택에서 근무하더라도 스위스에서의 고용소득 과세가 변경되지 않는다고 명확히 밝혔습니다. 이 조치는 제네바, 보, 발레, 바젤에서 스위스 고용주를 위해 매일 국경을 넘는 약 20만 명의 프랑스 거주자에게 중요한 의미를 가집니다. 새로운 규정에 따라 고용주는 재택근무 비율(또는 일수)을 명시한 연간 증명서를 발급해야 하며, 스위스 세무 당국은 다음 해 11월 30일까지 해당 정보를 자동으로 프랑스에 공유합니다. 이는 전례 없는 데이터 투명성을 도입해 프랑스 세무 당국이 기준을 초과한 원격근무 사례를 쉽게 파악할 수 있게 합니다. 국제 파견 프로그램을 운영하거나 하이브리드 근무 형태의 ‘프론탈리에’를 고용하는 기업은 PwC 노트에서 세 가지 준수 포인트를 강조합니다. 첫째, 급여 시스템은 재택근무 일수를 정확히 추적해야 하며, 둘째, 인사팀은 관리자에게 연간 10일 이상의 출장이 허용되나 이를 초과하면 40% 한도가 무너진다는 점을 교육해야 합니다. 셋째, 글로벌 모빌리티 팀은 사회보장 자문가와 협력해야 하는데, 이번 DTA 업데이트가 A1 증명서 규정을 변경하지 않기 때문입니다. 별도의 다자간 협정에 따라 양국이 서명한 경우에 한해, 근로자는 고용주 국가에서 보험을 유지하면서 최대 49.9%까지 국경 간 원격근무가 가능합니다. 급여 외에도 40% 규정은 비용 정책과 노동위원회 협약에도 영향을 미칩니다. 과거 과도한 원격근무 일수에 대해 프랑스 소득세를 환급해온 고용주는 비용 부담이 줄어드는 반면, 느슨한 시간 추적에 의존하던 기업은 새로운 디지털 도구가 필요해질 것입니다. PwC는 2027년부터 자동 정보 교환이 도입되면 감사 주기가 크게 단축되어 부주의한 기업이 양국에서 추징세 및 벌금을 받을 위험이 커진다고 경고합니다. 또한 이번 업데이트는 2026년 3월 스위스 국민투표에서 개인 과세가 승인되어 앞으로 부부가 별도 신고를 하게 된다고 전합니다. 법은 2028년 이전에 시행되지 않지만, 모빌리티 전문가들은 특히 한 배우자가 부분적으로 프랑스에서 근무하는 경우, 이중 소득 파견자의 실수령액 변화를 미리 분석해야 합니다.