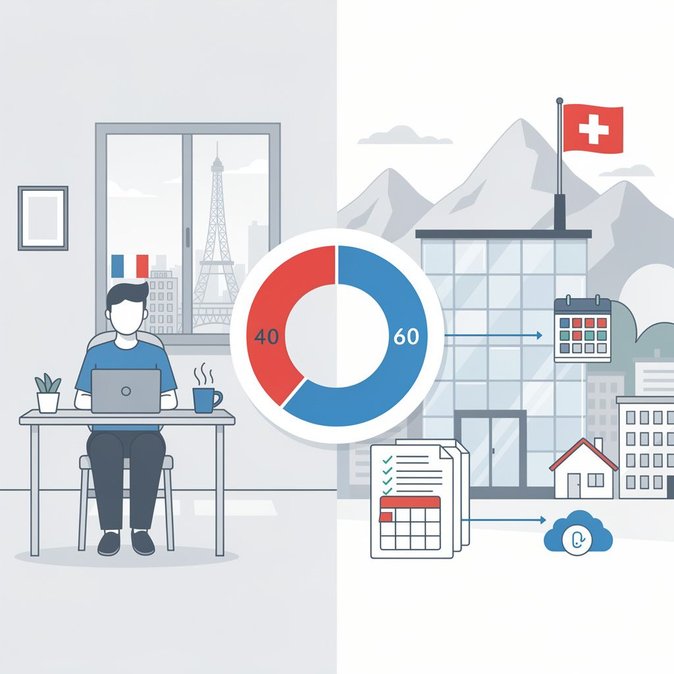
Portal PwC Worldwide Tax Summaries został zaktualizowany 1 lipca, aby uwzględnić praktyczne wdrożenie stałego artykułu dotyczącego pracy zdalnej w umowie o unikaniu podwójnego opodatkowania między Francją a Szwajcarią. Odświeżona sekcja „Znaczące zmiany” potwierdza, że od roku podatkowego 2026 osoby dojeżdżające do pracy przez granicę będą mogły pracować z domu we Francji do 40% swojego rocznego czasu pracy, bez zmiany opodatkowania ich dochodów z pracy na Szwajcarię. To ważna informacja dla około 200 000 mieszkańców Francji, którzy codziennie przekraczają granicę, by pracować dla szwajcarskich pracodawców w Genewie, Vaud, Valais i Bazylei.
Zgodnie z nowymi przepisami pracodawca musi wystawić coroczne zaświadczenie określające dokładny procent (lub liczbę dni) pracy zdalnej. Szwajcarskie organy podatkowe automatycznie przekażą te dane Francji do 30 listopada następnego roku, co wprowadza bezprecedensową przejrzystość informacji i pozwoli francuskim urzędom skarbowym wykrywać przypadki przekroczenia limitu pracy zdalnej.
![PwC aktualizuje wytyczne podatkowe dotyczące pracy zdalnej między Szwajcarią a Francją w przeglądzie „Znaczące zmiany” z 1 lipca]()
Dla firm prowadzących międzynarodowe programy delegacji lub zatrudniających „frontaliers” na stanowiskach hybrydowych, PwC wskazuje trzy kluczowe obszary zgodności: systemy płacowe muszą precyzyjnie rejestrować dni pracy zdalnej; dział HR powinien edukować menedżerów, że tylko 10 dni podróży służbowych poza wzorcem pracy z domu jest tolerowanych, zanim limit 40% zostanie przekroczony; a zespoły ds. mobilności międzynarodowej muszą współpracować z doradcami ds. ubezpieczeń społecznych, ponieważ aktualizacja umowy nie zmienia zasad dotyczących certyfikatów A1.
Osobne porozumienie wielostronne pozwala uprawnionym pracownikom na wykonywanie do 49,9% pracy zdalnej przez granicę, pozostając ubezpieczonymi w kraju pracodawcy, ale tylko jeśli oba państwa podpisały tę umowę. Poza systemami płac, zasada 40% wpływa także na polityki zwrotu kosztów i porozumienia z radami pracowniczymi. Pracodawcy, którzy wcześniej zwracali francuski podatek dochodowy za nadmierne dni pracy zdalnej, odczują zmniejszenie kosztów, podczas gdy ci, którzy polegali na luźnym rejestrowaniu czasu pracy, będą potrzebować nowych narzędzi cyfrowych.
PwC ostrzega, że automatyczna wymiana informacji od 2027 roku znacznie skróci czas kontroli podatkowych, narażając nieuważne firmy na dodatkowe zobowiązania podatkowe i kary po obu stronach granicy. Aktualizacja przypomina również, że referendum w Szwajcarii z marca 2026 zatwierdziło indywidualne opodatkowanie, co oznacza, że małżeństwa będą składać osobne deklaracje podatkowe. Choć prawo wejdzie w życie dopiero w 2028 roku, specjaliści ds. mobilności powinni już teraz zacząć analizować wpływ na wynagrodzenia netto pracowników z podwójnymi dochodami, zwłaszcza gdy jedno z małżonków pracuje częściowo z Francji.
Zgodnie z nowymi przepisami pracodawca musi wystawić coroczne zaświadczenie określające dokładny procent (lub liczbę dni) pracy zdalnej. Szwajcarskie organy podatkowe automatycznie przekażą te dane Francji do 30 listopada następnego roku, co wprowadza bezprecedensową przejrzystość informacji i pozwoli francuskim urzędom skarbowym wykrywać przypadki przekroczenia limitu pracy zdalnej.
Dla firm prowadzących międzynarodowe programy delegacji lub zatrudniających „frontaliers” na stanowiskach hybrydowych, PwC wskazuje trzy kluczowe obszary zgodności: systemy płacowe muszą precyzyjnie rejestrować dni pracy zdalnej; dział HR powinien edukować menedżerów, że tylko 10 dni podróży służbowych poza wzorcem pracy z domu jest tolerowanych, zanim limit 40% zostanie przekroczony; a zespoły ds. mobilności międzynarodowej muszą współpracować z doradcami ds. ubezpieczeń społecznych, ponieważ aktualizacja umowy nie zmienia zasad dotyczących certyfikatów A1.
Osobne porozumienie wielostronne pozwala uprawnionym pracownikom na wykonywanie do 49,9% pracy zdalnej przez granicę, pozostając ubezpieczonymi w kraju pracodawcy, ale tylko jeśli oba państwa podpisały tę umowę. Poza systemami płac, zasada 40% wpływa także na polityki zwrotu kosztów i porozumienia z radami pracowniczymi. Pracodawcy, którzy wcześniej zwracali francuski podatek dochodowy za nadmierne dni pracy zdalnej, odczują zmniejszenie kosztów, podczas gdy ci, którzy polegali na luźnym rejestrowaniu czasu pracy, będą potrzebować nowych narzędzi cyfrowych.
PwC ostrzega, że automatyczna wymiana informacji od 2027 roku znacznie skróci czas kontroli podatkowych, narażając nieuważne firmy na dodatkowe zobowiązania podatkowe i kary po obu stronach granicy. Aktualizacja przypomina również, że referendum w Szwajcarii z marca 2026 zatwierdziło indywidualne opodatkowanie, co oznacza, że małżeństwa będą składać osobne deklaracje podatkowe. Choć prawo wejdzie w życie dopiero w 2028 roku, specjaliści ds. mobilności powinni już teraz zacząć analizować wpływ na wynagrodzenia netto pracowników z podwójnymi dochodami, zwłaszcza gdy jedno z małżonków pracuje częściowo z Francji.
Źródło: PwC Worldwide Tax Summaries
Jak VisaHQ może pomóc
VisaHQ upraszcza proces ubiegania się o wizę dla osób prywatnych i firm. Sprawdź aktualne wymogi podróżne, przygotuj wymagane dokumenty i zarządzaj wnioskiem online w portalu VisaHQ dla kraju Szwajcaria.Więcej od Szwajcaria
Zobacz wszystko
Silne burze powodują masowe odwołania lotów na lotnisku w Zurychu
Silne burze unieruchomiły 70 lotów na lotnisku w Zurychu, spowodowały przekierowania i opóźnienia nocne