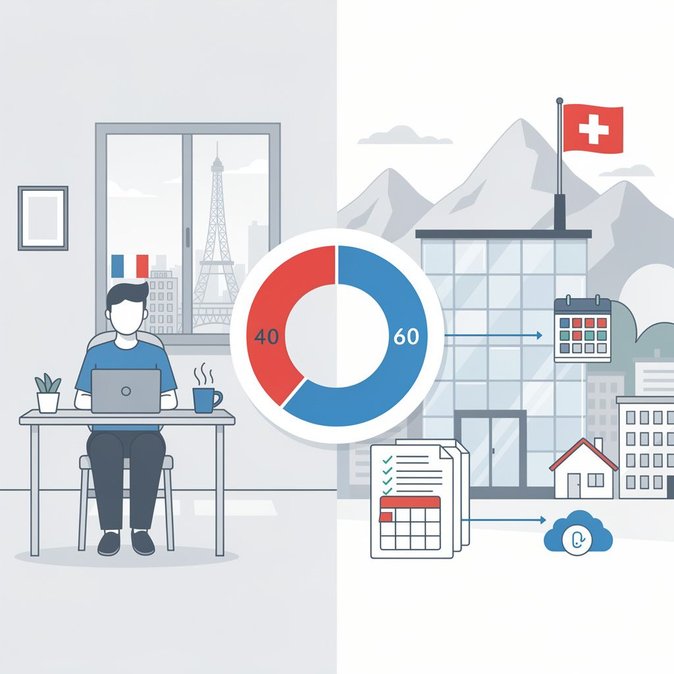
Das PwC-Portal „Worldwide Tax Summaries“ wurde am 1. Juli aktualisiert, um die praktische Umsetzung des dauerhaften Telearbeitsartikels im deutsch-französisch-schweizerischen Doppelbesteuerungsabkommen (DBA) widerzuspiegeln. Der aktualisierte Abschnitt „Wesentliche Entwicklungen“ bestätigt, dass ab dem Steuerjahr 2026 Grenzgänger bis zu 40 % ihrer jährlichen Arbeitszeit von ihrem französischen Wohnsitz aus arbeiten dürfen, ohne dass die Besteuerung ihres Einkommens in der Schweiz entfällt. Diese Klarstellung betrifft rund 200.000 französische Grenzgänger, die täglich in die Schweiz pendeln, um in Genf, Waadt, Wallis und Basel für Schweizer Arbeitgeber tätig zu sein.
Nach den neuen Regeln muss der Arbeitgeber jährlich eine Bescheinigung ausstellen, die den genauen Anteil (oder die Anzahl der Tage) der Telearbeit im Homeoffice dokumentiert. Die Schweizer Steuerbehörden werden diese Informationen automatisch bis zum 30. November des Folgejahres an Frankreich übermitteln. Diese bisher nie dagewesene Transparenz ermöglicht es den französischen Finanzämtern, Fälle von Telearbeit, die die Grenze überschreiten, zu erkennen.
![PwC aktualisiert die steuerlichen Leitlinien für grenzüberschreitendes Homeoffice zwischen der Schweiz und Frankreich im Überblick „Wesentliche Entwicklungen“ vom 1. Juli]()
Für Unternehmen mit internationalen Entsendungen oder der Beschäftigung von Grenzgängern in hybriden Arbeitsmodellen hebt die PwC-Notiz drei wichtige Compliance-Punkte hervor: Die Lohnabrechnungssysteme müssen die Homeoffice-Tage genau erfassen; das Personalmanagement muss Führungskräfte darüber informieren, dass nur zehn Tage Geschäftsreisen außerhalb des Homeoffice-Musters erlaubt sind, bevor die 40 %-Grenze überschritten wird; und die Global-Mobility-Teams müssen sich mit Sozialversicherungsexperten abstimmen, da die DBA-Änderung keine Auswirkungen auf die A1-Bescheinigungen hat.
Ein separates multilaterales Abkommen erlaubt berechtigten Arbeitnehmern bis zu 49,9 % grenzüberschreitende Telearbeit, während sie weiterhin im Arbeitgeberstaat versichert bleiben – allerdings nur, wenn beide Staaten das Abkommen unterzeichnet haben. Über die Lohnabrechnung hinaus hat die 40 %-Regel Auswirkungen auf Spesenrichtlinien und Betriebsvereinbarungen. Arbeitgeber, die bisher die französische Einkommensteuer für übermäßige Telearbeitstage erstattet haben, profitieren von Kosteneinsparungen, während Unternehmen mit ungenauer Zeiterfassung neue digitale Lösungen benötigen.
PwC warnt, dass der automatische Informationsaustausch ab 2027 die Prüfungszyklen deutlich verkürzen wird, was unaufmerksame Unternehmen einem erhöhten Risiko von Nachversteuerungen und Strafen auf beiden Seiten der Grenze aussetzt. Die Aktualisierung weist zudem darauf hin, dass das Schweizer Referendum im März 2026 die individuelle Besteuerung genehmigt hat, sodass Ehepaare künftig getrennte Steuererklärungen abgeben werden. Obwohl das Gesetz erst 2028 in Kraft tritt, sollten Mobility-Spezialisten bereits jetzt die Auswirkungen auf das Nettogehalt von Doppelverdienern modellieren, insbesondere wenn ein Ehepartner teilweise aus Frankreich arbeitet.
Nach den neuen Regeln muss der Arbeitgeber jährlich eine Bescheinigung ausstellen, die den genauen Anteil (oder die Anzahl der Tage) der Telearbeit im Homeoffice dokumentiert. Die Schweizer Steuerbehörden werden diese Informationen automatisch bis zum 30. November des Folgejahres an Frankreich übermitteln. Diese bisher nie dagewesene Transparenz ermöglicht es den französischen Finanzämtern, Fälle von Telearbeit, die die Grenze überschreiten, zu erkennen.
Für Unternehmen mit internationalen Entsendungen oder der Beschäftigung von Grenzgängern in hybriden Arbeitsmodellen hebt die PwC-Notiz drei wichtige Compliance-Punkte hervor: Die Lohnabrechnungssysteme müssen die Homeoffice-Tage genau erfassen; das Personalmanagement muss Führungskräfte darüber informieren, dass nur zehn Tage Geschäftsreisen außerhalb des Homeoffice-Musters erlaubt sind, bevor die 40 %-Grenze überschritten wird; und die Global-Mobility-Teams müssen sich mit Sozialversicherungsexperten abstimmen, da die DBA-Änderung keine Auswirkungen auf die A1-Bescheinigungen hat.
Ein separates multilaterales Abkommen erlaubt berechtigten Arbeitnehmern bis zu 49,9 % grenzüberschreitende Telearbeit, während sie weiterhin im Arbeitgeberstaat versichert bleiben – allerdings nur, wenn beide Staaten das Abkommen unterzeichnet haben. Über die Lohnabrechnung hinaus hat die 40 %-Regel Auswirkungen auf Spesenrichtlinien und Betriebsvereinbarungen. Arbeitgeber, die bisher die französische Einkommensteuer für übermäßige Telearbeitstage erstattet haben, profitieren von Kosteneinsparungen, während Unternehmen mit ungenauer Zeiterfassung neue digitale Lösungen benötigen.
PwC warnt, dass der automatische Informationsaustausch ab 2027 die Prüfungszyklen deutlich verkürzen wird, was unaufmerksame Unternehmen einem erhöhten Risiko von Nachversteuerungen und Strafen auf beiden Seiten der Grenze aussetzt. Die Aktualisierung weist zudem darauf hin, dass das Schweizer Referendum im März 2026 die individuelle Besteuerung genehmigt hat, sodass Ehepaare künftig getrennte Steuererklärungen abgeben werden. Obwohl das Gesetz erst 2028 in Kraft tritt, sollten Mobility-Spezialisten bereits jetzt die Auswirkungen auf das Nettogehalt von Doppelverdienern modellieren, insbesondere wenn ein Ehepartner teilweise aus Frankreich arbeitet.
Quelle: PwC Worldwide Tax Summaries