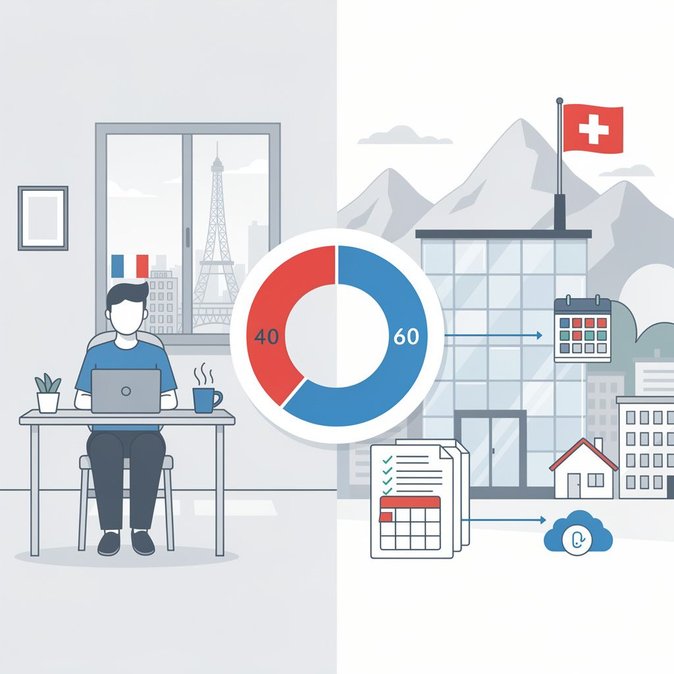
O portal Worldwide Tax Summaries da PwC foi atualizado em 1º de julho para refletir a implementação prática do artigo permanente sobre teletrabalho no acordo de dupla tributação (ADT) entre França e Suíça. A seção atualizada “Desenvolvimentos Significativos” confirma que, a partir do ano fiscal de 2026, os trabalhadores transfronteiriços poderão realizar até 40% da sua jornada anual de trabalho a partir de sua residência na França, sem que isso altere a tributação de sua renda de emprego na Suíça. Essa clarificação é importante para cerca de 200 mil residentes franceses que cruzam a fronteira diariamente para trabalhar para empregadores suíços em Genebra, Vaud, Valais e Basileia.
Segundo as novas regras, o empregador deve emitir um certificado anual detalhando a porcentagem exata (ou número de dias) de trabalho remoto. As autoridades fiscais suíças compartilharão automaticamente essas informações com a França até 30 de novembro do ano seguinte, promovendo uma transparência inédita que permitirá às autoridades fiscais francesas identificar casos de teletrabalho que ultrapassem o limite permitido.
![PwC atualiza orientações fiscais para home office transfronteiriço entre Suíça e França na revisão "Desenvolvimentos Significativos" de 1º de julho]()
Para empresas que gerenciam programas internacionais de deslocamento ou contratam “frontaliers” em funções híbridas, a nota da PwC destaca três pontos essenciais para conformidade: os sistemas de folha de pagamento devem registrar com precisão os dias de teletrabalho; o RH deve orientar os gestores de que apenas até dez dias úteis de viagens a trabalho fora do padrão de home office são permitidos antes que o limite de 40% seja comprometido; e as equipes de mobilidade global devem coordenar-se com consultores de seguridade social, pois a atualização do ADT não altera as regras do certificado A1.
Um acordo multilateral separado permite que empregados elegíveis realizem até 49,9% do teletrabalho transfronteiriço mantendo a cobertura no país do empregador, mas somente onde ambos os países tenham assinado o acordo. Além da folha de pagamento, a regra dos 40% impacta políticas de reembolso de despesas e acordos com conselhos de trabalhadores. Empregadores que antes reembolsavam o imposto de renda francês por dias excessivos de teletrabalho terão redução de custos, enquanto aqueles que dependem de registros de tempo imprecisos precisarão adotar novas ferramentas digitais.
A PwC alerta que a troca automática de informações a partir de 2027 reduzirá drasticamente o ciclo de auditorias, expondo empresas desatentas a autuações fiscais e multas em ambos os países. A atualização também destaca que o referendo suíço de março de 2026 aprovou a tributação individual, o que significa que casais casados apresentarão declarações separadas no futuro. Embora a lei só entre em vigor em 2028, especialistas em mobilidade devem começar a modelar os impactos no salário líquido de assignees com dupla renda, especialmente quando um dos cônjuges trabalha parcialmente da França.
Segundo as novas regras, o empregador deve emitir um certificado anual detalhando a porcentagem exata (ou número de dias) de trabalho remoto. As autoridades fiscais suíças compartilharão automaticamente essas informações com a França até 30 de novembro do ano seguinte, promovendo uma transparência inédita que permitirá às autoridades fiscais francesas identificar casos de teletrabalho que ultrapassem o limite permitido.
Para empresas que gerenciam programas internacionais de deslocamento ou contratam “frontaliers” em funções híbridas, a nota da PwC destaca três pontos essenciais para conformidade: os sistemas de folha de pagamento devem registrar com precisão os dias de teletrabalho; o RH deve orientar os gestores de que apenas até dez dias úteis de viagens a trabalho fora do padrão de home office são permitidos antes que o limite de 40% seja comprometido; e as equipes de mobilidade global devem coordenar-se com consultores de seguridade social, pois a atualização do ADT não altera as regras do certificado A1.
Um acordo multilateral separado permite que empregados elegíveis realizem até 49,9% do teletrabalho transfronteiriço mantendo a cobertura no país do empregador, mas somente onde ambos os países tenham assinado o acordo. Além da folha de pagamento, a regra dos 40% impacta políticas de reembolso de despesas e acordos com conselhos de trabalhadores. Empregadores que antes reembolsavam o imposto de renda francês por dias excessivos de teletrabalho terão redução de custos, enquanto aqueles que dependem de registros de tempo imprecisos precisarão adotar novas ferramentas digitais.
A PwC alerta que a troca automática de informações a partir de 2027 reduzirá drasticamente o ciclo de auditorias, expondo empresas desatentas a autuações fiscais e multas em ambos os países. A atualização também destaca que o referendo suíço de março de 2026 aprovou a tributação individual, o que significa que casais casados apresentarão declarações separadas no futuro. Embora a lei só entre em vigor em 2028, especialistas em mobilidade devem começar a modelar os impactos no salário líquido de assignees com dupla renda, especialmente quando um dos cônjuges trabalha parcialmente da França.
Fonte: PwC Worldwide Tax Summaries
Como a VisaHQ pode ajudar
A VisaHQ simplifica o processo de solicitação de visto para pessoas e empresas. Confira os requisitos de viagem atuais, prepare os documentos necessários e gerencie sua solicitação on-line pelo portal da VisaHQ para Suíça.Mais de Suíça
Ver tudo
Tempestades severas provocam cancelamento em massa de voos no Aeroporto de Zurique
Tempestades severas cancelam 70 voos no Aeroporto de Zurique, provocam desvios e atrasos durante a noite