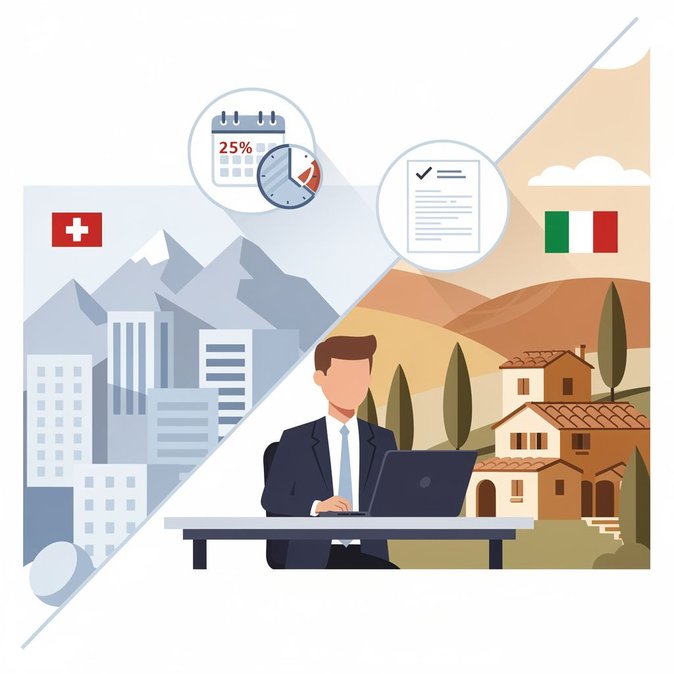
دليل متخصص نُشر في 26 سبتمبر 2026 عبر بوابة فرونتاليري تيتشينو يؤكد أن بروتوكول العمل عن بُعد المنتظر طويلاً ضمن اتفاقية العمالة الحدودية السويسرية-الإيطالية أصبح ساري المفعول بالكامل. منذ 9 فبراير 2026، يمكن للموظفين المقيمين في إيطاليا والذين يعملون لصالح صاحب عمل سويسري أن يؤدوا حتى 25% من ساعات عملهم السنوية من منازلهم في إيطاليا دون فقدان وضعهم الضريبي المميز كـ"عمال حدوديين". عملياً، تعادل نسبة 25% يوم عمل واحد عن بُعد في أسبوع عمل قياسي من خمسة أيام (20%). أما يومان، أي 40%، فسيخالفان الحد المسموح به. ضمن هذا الحد، تستمر الرواتب في الخضوع للضريبة حصرياً في سويسرا؛ أما إذا تجاوزت النسبة، فستحصل إيطاليا على حقوق فرض الضرائب على الجزء المكتسب من إيطاليا. البروتوكول يُطبق بأثر رجعي منذ 1 يناير 2024، مما يفرض على أقسام الموارد البشرية مراجعة ترتيبات العمل الهجين السابقة وتصحيح خصومات الرواتب عند الحاجة. بالنسبة للشركات، يزيل هذا التوضيح شهوراً من عدم اليقين التي كانت تعيق جذب المواهب في كانتونات جنوب سويسرا. يمكن الآن للشركات الإعلان عن خيار عمل هجين متوقع للمهنيين الإيطاليين ذوي المهارات العالية وللعاملين الحاليين الذين يرغبون في تقليل عبور الحدود يومياً. ومع ذلك، يجب على فرق الرواتب تطبيق أنظمة تتبع الوقت قادرة على إثبات الالتزام بنسبة 25% وتحديث شهادات الضمان الاجتماعي A1 عبر بوابة ALPS. يحذر المستشارون الضريبيون من أن حد 25% يُحتسب على إجمالي ساعات العمل وليس على أيام التقويم، ويتفاعل مع السماح المستقل بـ 45 يوماً ضمن إطار الضمان الاجتماعي. لذلك، قد يبقى الموظف ضمن نظام واحد ويتجاوز الآخر. من المتوقع أن تتبادل هيئات الضرائب في البلدين المعلومات تلقائياً بدءاً من 2027، مما يزيد من مخاطر التدقيق. وبما أن فرنسا وألمانيا والنمسا المجاورة لا تزال تعمل بموجب اتفاقية العمل عن بُعد متعددة الأطراف لعام 2023 (حد 49% للضمان الاجتماعي، و34 يوماً للضرائب)، يجب على أصحاب العمل المتعددين الجنسيات الذين لديهم موظفون في مناطق حدودية متعددة التعامل مع نسب مختلفة. ومع ذلك، يرى المراقبون أن الاتفاق السويسري-الإيطالي يعكس اتجاهًا أوسع في أوروبا نحو تقنين قواعد العمل عن بُعد، وهو مكسب لمديري التنقل المؤسسي الذين يسعون لتثبيت سياسات "العمل من أي مكان".
المصدر: Frontalieri Ticino